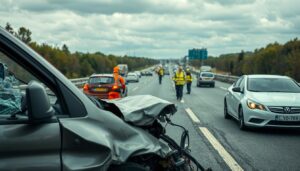
Wiele osób po wypadkach drogowych w Niemczech spotyka się z niskimi odszkodowaniami. Często Ubezpieczyciel może pominąć utratę wartości. § 249 BGB. To wpływa na wysokość otrzymywanych środków. Zrozumienie niemieckiego prawa cywilnego jest kluczowe dla ochrony finansów.
Chcemy wyjaśnić, dlaczego ubezpieczyciele tak postępują i jak z nimi walczyć. Pamiętajcie, że ubezpieczyciel sprawcy nie jest poza zasięgiem, jeśli znamy prawo. Dzięki wiedzy możecie skuteczniej dochodzić swoich praw.
W tym artykule znajdziecie praktyczne porady na spotkania z ubezpieczycielami. Chcemy, aby każda szkoda była wyceniona sprawiedliwie.
Kluczowe wnioski
- Niemieckie prawo cywilne gwarantuje prawo do pełnej rekompensaty za szkody majątkowe.
- Utrata wartości pojazdu jest istotnym elementem odszkodowania, często pomijanym przez ubezpieczycieli.
- Znajomość § 249 BGB pozwala skuteczniej argumentować swoje roszczenia finansowe.
- Bezpośrednie roszczenia wobec ubezpieczyciela sprawcy są możliwe dzięki przepisom § 115 VVG.
- Profesjonalna dokumentacja szkody jest fundamentem sukcesu w procesie likwidacji.
- Warto korzystać z pomocy ekspertów, aby uniknąć zaniżonych wypłat odszkodowań.
Wprowadzenie do § 249 BGB
W Niemczech, § 249 BGB chroni nasze finanse. Jest podstawą dla wielu ubezpieczeń. Zrozumienie tego przepisu pomaga nam walczyć z ubezpieczycielami.
Co to jest § 249 BGB?
W kodeksie cywilnym Niemiec, § 249 mówi o obowiązku naprawy szkód. Osoba winna naprawić szkodę tak, by wszystko wróciło do stanu sprzed zdarzenia. To oznacza, że odszkodowanie musi zrekompensować wszystkie straty.
Dlaczego jest ważny dla ubezpieczonych?
Ważny jest dla każdego z nas, kto ma polisę ubezpieczeniową. Często ubezpieczyciele chcą ograniczyć kwoty wypłat. Ale § 249 BGB daje nam prawo do pełnej rekompensaty, nie tylko częściowej.
Jakie aspekty obejmuje?
Przepis ten dotyczy wielu roszczeń, od naprawy mienia po zwrot kosztów. Poniżej znajdziesz kluczowe elementy, które wpływają na nasze roszczenia.
| Aspekt prawny | Opis działania | Znaczenie dla klienta |
|---|---|---|
| Restytucja naturalna | Przywrócenie stanu pierwotnego | Pełna naprawa mienia |
| Odszkodowanie pieniężne | Wypłata równowartości szkody | Pokrycie utraty wartości |
| Zakres ochrony | Zgodność z § 249 BGB | Bezpieczeństwo finansowe |
Ważne jest, by każda polisa ubezpieczeniowa była sprawdzana pod kątem tych zasad. Jeśli ubezpieczyciel próbuje zaniżyć kwotę, nasze prawo ubezpieczeniowe daje narzędzia do obrony. Poznanie tych zasad to pierwszy krok do uzyskania sprawiedliwego odszkodowania za nasze ubezpieczenie.
Utrata wartości – definicja i znaczenie
Czy zastanawialiście się, dlaczego przedmiot traci na wartości nawet po naprawie? W procesie likwidacji szkód często zapominamy, że odszkodowanie powinno rekompensować uszczerbek w majątku. Nie tylko pokrywać koszty naprawy.
Co oznacza utrata wartości?
W kontekście niemieckiego prawa cywilnego, utrata wartości to różnica między wartością przed szkodą a po naprawie. Nawet zgodna z sztuką naprawa często obniża atrakcyjność przedmiotu. To dlatego, że zdarzenie zmienia jego wartość w oczach nabywców.
To zjawisko jest kluczowe dla sprawiedliwego rozliczenia. Ale prawo ubezpieczeniowe często pomija ten aspekt finansowy. Pozostawia poszkodowanego z realną stratą.
Jakie są jej rodzaje?
Wyróżniamy dwa główne typy utraty wartości, które wpływają na odszkodowanie:
- Utrata techniczna: wynika z trwałych zmian w strukturze przedmiotu, które nie da się w pełni usunąć.
- Utrata handlowa: odnosi się do spadku ceny rynkowej spowodowanego historią wypadków.
Przykłady utraty wartości w praktyce
W praktyce rzeczoznawcy używają metody kosztowej. Ta metoda pomaga dokładnie określić należne środki. Jest to widoczne przy wycenie nieruchomości lub specjalistycznego sprzętu. Niemieckie prawo cywilne wymaga przywrócenia stanu sprzed szkody.
Jeśli ubezpieczyciel ignoruje ten czynnik, prawo ubezpieczeniowe daje narzędzia do walki o pełne odszkodowanie. Warto pamiętać, że każda sytuacja wymaga indywidualnej analizy. Tylko wtedy można dokładnie ocenić realny spadek wartości majątku.
Rola rzeczoznawcy w procesie ubezpieczeniowym
Profesjonalna ocena szkody jest podstawą do naszych roszczeń majątkowych. Gdy wątpimy w wycenę firmy ubezpieczeniowej, ekspert jest kluczem do sprawiedliwości.
Jak rzeczoznawca ocenia wartość?
Ekspert tworzy operat szacunkowy, który jest ważnym dokumentem. Musi on spełniać aktualne przepisy prawa, co daje mu moc dowodową.
Rzeczoznawca używa dokładnych metod do analizy stanu technicznego i wartości rynkowej. Jego raport jest podstawą do uzyskania sprawiedliwego odszkodowania.
Dlaczego powinniśmy zlecać oceny rzeczowe?
Często działania ubezpieczyciela opierają się na prostych wycenach. Te wyceny nie uwzględniają wszystkich kosztów szkody. Celem jest obniżenie kosztów dla firmy ubezpieczeniowej, a nie naprawa szkody.
Zlecenie własnej oceny pozwala na porównanie z wycenami firmy ubezpieczeniowej. Nasze roszczenie majątkowe staje się mocniejsze i trudniejsze do odrzucenia.
Korzyści z zatrudnienia profesjonalisty
Zatrudnienie niezależnego specjalisty chroni nasze interesy. Profesjonalista może odkryć ukryte aspekty szkód, które działania ubezpieczyciela mogą pominąć.
Praca z ekspertem daje nam spokój i pewność, że zakres szkody jest udokumentowany co do euro . Wiedza i doświadczenie rzeczoznawcy są kluczowe w trudnych sprawach.
Dlaczego ubezpieczyciel może pominąć utratę wartości?
Czy zastanawialiście się, dlaczego działania ubezpieczyciela mogą prowadzić do pominięcia utraty wartości? Często otrzymujemy odszkodowanie mniejsze niż szkoda. To sprawia, że mamy wątpliwości. Zrozumienie, dlaczego ubezpieczyciel może pominąć utratę wartości. § 249 BGB, jest ważne dla naszych finansów.
Jakie są kryteria oceny ubezpieczycieli?
Firmy ubezpieczeniowe często mają restrykcyjne podejście do swoich decyzji. Używają niejasnej klauzuli umownej, by unikać odpowiedzialności za spadek wartości. Twierdzą, że naprawa tożsama jest z pełną restytucją.
Takie podejście nie zawsze jest zgodne z prawem. Musimy pamiętać, że każda klauzula umowna musi być jasna. Jeśli ubezpieczyciel może pominąć utratę wartości. § 249 BGB arbitralnie, możemy podważyć decyzję.
Na jakie czynniki zwracają uwagę?
Działania ubezpieczyciela analizują wiek przedmiotu, jego stan przed szkodą i zakres napraw. Każda polisa ubezpieczeniowa zawiera zapisy ograniczające odszkodowanie w przypadku utraty wartości handlowej.
Poniżej znajduje się tabela z czynnikami wpływającymi na decyzje ubezpieczycieli:
| Czynnik oceny | Wpływ na decyzję | Znaczenie dla klienta |
|---|---|---|
| Wiek przedmiotu | Wysoki | Starsze mienie ma mniejszą szansę na uznanie utraty wartości. |
| Zakres naprawy | Średni | Naprawy powypadkowe często obniżają wartość rynkową. |
| Zapisy w polisie | Kluczowy | Każda polisa ubezpieczeniowa definiuje granice odpowiedzialności. |
| Historia serwisowa | Niski | Dokumentacja wpływa na wiarygodność roszczenia. |
Jakie usługi oferują rzeczoznawcy dotyczące utraty wartości?
Profesjonalni rzeczoznawcy mają kluczową rolę w dochodzeniu odszkodowań. Często polisa ubezpieczeniowa nie pokrywa całej straty po szkodzie. Wtedy niezależna ekspertyza jest bardzo ważna.
Weryfikujemy działania ubezpieczyciela zgodnie z prawem. Chcemy, aby każda strata była dokładnie wyceniona i uwzględniona w rozliczeniu.
Oceny wartości przedmiotu ubezpieczenia
Podstawową usługą jest dokładne określenie wartości mienia przed i po szkodzie. Eksperci używają metody kosztowej (odtworzeniowej). Ta metoda pozwala ustalić odszkodowanie na podstawie kosztów przywrócenia nieruchomości do stanu pierwotnego.
Ta metoda daje pewność, że wyliczenia są oparte na aktualnych cenach. Dzięki temu dokumentacja jest mocnym fundamentem, gdy polisa ubezpieczeniowa jest kwestionowana.
Ekspertyzy w przypadku roszczeń
W sytuacjach spornych, roszczenie majątkowe musi być poparte mocnymi dowodami. Rzeczoznawcy tworzą szczegółowe raporty, które są akceptowane przez sądy. Te dokumenty pokazują, gdzie działania ubezpieczyciela były niewystarczające.
Niezależne audyty techniczne pomagają w dochodzeniu praw. Każde roszczenie majątkowe przygotowane przez specjalistę zwiększa szansę na uzyskanie sprawiedliwej rekompensaty.
Jakie działania zachować, gdy ubezpieczyciel omija utratę wartości?
Jeśli ubezpieczyciel ignoruje przepisy, musimy działać zgodnie z prawem. Ubezpieczyciel może pominąć utratę wartości. § 249 BGB daje nam podstawę do roszczeń o pełne odszkodowanie. Zrozumienie niemieckiego prawa cywilnego pozwala nam skutecznie walczyć z niekorzystnymi decyzjami.
Krok po kroku: co robić w takiej sytuacji?
Pierwszym krokiem jest dokładna analiza kosztorysu naprawy. Jeśli zauważymy braki, musimy natychmiast złożyć pisemne zastrzeżenia do ubezpieczyciela. Ważne jest, aby powołać się na prawo ubezpieczeniowe i wskazać na naruszenia zasad przywrócenia stanu poprzedniego.
- Złóż formalną reklamację w terminie określonym w polisie.
- Wskaż, że ubezpieczyciel może pominąć utratę wartości. § 249 BGB tylko w wyjątkowych przypadkach.
- Zażądaj ponownej weryfikacji akt szkody przez niezależnego specjalistę.
Jakie dokumenty należy przygotować?
Skuteczna argumentacja wymaga zgromadzenia odpowiednich dowodów. Niemieckie prawo cywilne podkreśla znaczenie udokumentowania rzeczywistego zakresu szkody. Warto przygotować:
- Prywatną ekspertyzę rzeczoznawcy, potwierdzającą realną utratę wartości rynkowej przedmiotu.
- Pełną dokumentację fotograficzną wykonaną bezpośrednio po zdarzeniu.
- Korespondencję z ubezpieczycielem, wykazującą błędy w pierwotnej wycenie.
Pamiętajmy, że prawo ubezpieczeniowe jest po naszej stronie, jeśli potrafimy udowodnić swoje racje. Kompletna dokumentacja jest kluczem do sukcesu w sporze z ubezpieczycielem.
Przykłady sytuacji, w których wartość została pominięta
Wiele osób nie zdaje sobie sprawy, że ich roszczenie majątkowe może zostać zaniżone. To z powodu nieuwzględnienia utraty wartości rynkowej. Ubezpieczyciele często skupiają się tylko na kosztach naprawy, nie uwzględniając utraty atrakcyjności dla przyszłych nabywców.
Takie podejście prowadzi do realnych strat finansowych. Właściciele nie są w stanie samodzielnie odzyskać tych strat.
Przykład 1: Ubezpieczenie samochodu
W przypadku szkód komunikacyjnych, ubezpieczenie pokrywa części zamienne i robociznę. Ale nawet po naprawie, pojazd traci na wartości handlowej. Kupujący oferują niższą cenę, wiedząc o historii auta.
Właściciele mogą domagać się wyrównania różnicy. Ale bez wsparcia rzeczoznawcy, ich roszczenie majątkowe jest często odrzucane.
Przykład 2: Ubezpieczenie mienia
Podobne mechanizmy obserwujemy w sektorze nieruchomości. Wycena rzeczoznawcy samochodowego jest kluczowa w sprawach spadkowych czy podziału majątku. Jeśli w budynku dojdzie do poważnej awarii, jak zalanie czy pożar, odmalowanie ścian nie przywraca pierwotnej wartości.
- Trwałe uszkodzenia konstrukcyjne, które wpływają na ocenę techniczną budynku.
- Utrata prestiżu nieruchomości w oczach potencjalnych inwestorów.
- Konieczność wykonania specjalistycznych ekspertyz, aby udowodnić spadek wartości.
W takich sytuacjach ubezpieczenie powinno uwzględniać nie tylko koszty remontu. Powinno również uwzględnić realny spadek wartości rynkowej obiektu. Jeśli ubezpieczyciel pomija ten aspekt, właściciel musi przygotować solidne argumenty. Dzięki temu jego roszczenie majątkowe zostanie rozpatrzone zgodnie z prawem.
Jak uniknąć problemów związanych z utratą wartości?
Zarządzanie dokumentacją ubezpieczeniową jest kluczem do uniknięcia problemów. Nie czekajmy na szkody, ale kontrolujmy nasze ubezpieczenie. Dzięki temu unikniemy niskich odszkodowań.
Proaktywne podejście do ubezpieczeń
Przed podpisaniem umowy, dokładnie czytajmy dokumenty. Każda klauzula umowna musi być zrozumiała. W razie wątpliwości, warto zasięgnąć porady ekspertów, jak motoexpert.com.pl.
„Wiedza jest najlepszą polisą, jaką możesz wykupić, ponieważ chroni przed nieprzewidzianymi stratami finansowymi w sytuacjach kryzysowych.”
Edukacja i świadomość klientów
Edukacja o naszym ubezpieczeniu to najlepsza ochrona. Regularnie sprawdzajmy nasze polisy. Dzięki temu będziemy świadomi swoich praw.
| Działanie | Korzyść | Częstotliwość |
|---|---|---|
| Analiza umowy | Zrozumienie zakresu ochrony | Przed podpisaniem |
| Przegląd polisy | Aktualizacja sum ubezpieczenia | Raz w roku |
| Konsultacja z ekspertem | Weryfikacja wyceny szkody | W razie potrzeby |
Podsumowanie i wnioski
By uzyskać sprawiedliwą wycenę szkód, musimy być aktywni i znać przepisy. Nasza wiedza pozwala nam skutecznie domagać się świadczeń od firm ubezpieczeniowych, jak Allianz czy AXA.
Pamięć o terminach i dokumentacji
Ważne jest, aby pamiętać, że każdy operat szacunkowy jest ważny przez rok. Planowanie działań prawnych w tym czasie chroni nasze interesy finansowe. Regularne aktualizowanie dokumentacji technicznej jest kluczem do uzyskania odszkodowania.
Analiza zapisów w umowach
Każda klauzula umowna musi być dokładnie przeanalizowana pod kątem zgodności z § 249 BGB. Musimy sprawdzić, czy zapisy w polisie nie ograniczają naszych praw do pełnej rekompensaty. Świadomy wybór warunków ubezpieczenia zapobiega niekorzystnym decyzjom ubezpieczycieli.
Zachęcamy do regularnego przeglądu polis i konsultacji z ekspertami. Dbałość o szczegóły w dokumentacji przekłada się na realne korzyści finansowe. Nasza determinacja w dochodzeniu praw gwarantuje bezpieczeństwo majątku na długie lata.
FAQ
Czym dokładnie jest § 249 BGB i dlaczego ma znaczenie dla mojego odszkodowania?
Dlaczego ubezpieczyciel może pominąć utratę wartości w swojej wycenie?
Jaką rolę odgrywa operat szacunkowy w procesie dochodzenia roszczeń?
Co to jest handlowa utrata wartości i kiedy możemy o nią wnioskować?
Jakie kroki powinniśmy podjąć, gdy ubezpieczyciel zaniża nasze roszczenie majątkowe?
Czy metoda kosztowa (odtworzeniowa) jest zawsze uznawana przez sądy?
Czy każda polisa ubezpieczeniowa chroni przed utratą wartości rynkowej?
Wycena szkody: samodzielnie czy z rzeczoznawcą MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |
📷 Zgłoś szkodę przez WhatsApp — wstępna ocena na podstawie zdjęć