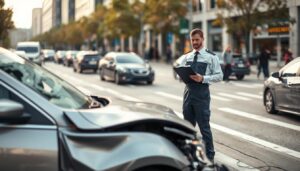
Wielu kierowców po kolizji odczuwa ulgę, gdy widzi przelew od ubezpieczyciela. Często zakładamy, że otrzymane środki w pełni pokryją naprawę naszego pojazdu. Niestety, rzeczywistość bywa znacznie bardziej skomplikowana.
Pierwszy kosztorys ubezpieczyciela powstaje zazwyczaj na podstawie przesłanych zdjęć. Taka wycena nie uwzględnia uszkodzeń ukrytych, które ujawniają się dopiero podczas demontażu elementów karoserii w warsztacie. W efekcie, wstępna kalkulacja jest jedynie szacunkiem, a nie ostatecznym rozliczeniem.
Jako specjaliści chcemy uświadomić Państwu, że posiadają pełne prawo do weryfikacji otrzymanych środków. Zrozumienie tego procesu jest kluczowe dla każdego, kto chce uniknąć niepotrzebnych strat finansowych. Warto walczyć o sprawiedliwą wycenę, aby przywrócić auto do stanu sprzed wypadku bez dopłacania z własnej kieszeni.
Kluczowe wnioski
- Wstępna wycena ubezpieczyciela często opiera się tylko na zdjęciach.
- Uszkodzenia ukryte są pomijane w pierwszych kosztorysach.
- Poszkodowany ma pełne prawo do weryfikacji przyznanej sumy.
- Naprawa w profesjonalnym warsztacie często przewyższa początkowe wyliczenia.
- Warto dążyć do uzyskania pełnego odszkodowania za realne naprawy.
Zrozumienie pojęcia kwoty na koncie
Pierwsza kwota na koncie często stanowi jedynie ułamek realnych kosztów naprawy, które czekają na właściciela pojazdu. Wielu kierowców błędnie zakłada, że otrzymany przelew zamyka sprawę i wyczerpuje roszczenia wobec ubezpieczyciela. W rzeczywistości jest to zazwyczaj tylko wstępna propozycja, która nie uwzględnia pełnego zakresu zniszczeń.
Co to jest kwota na koncie?
W kontekście ubezpieczeń, kwota na koncie to wstępne odszkodowanie wypłacane przez towarzystwo ubezpieczeniowe na podstawie uproszczonej wyceny. Zazwyczaj powstaje ona w oparciu o przesłane zdjęcia, co uniemożliwia rzetelną ocenę stanu technicznego auta. Taka szkoda majątkowa jest często niedoszacowana, ponieważ systemy informatyczne ubezpieczycieli nie widzą uszkodzeń ukrytych pod karoserią.
Warto pamiętać, że ubezpieczyciele dążą do szybkiego zamknięcia sprawy, co nie zawsze idzie w parze z interesem poszkodowanego. Otrzymane środki powinny być traktowane jako zaliczka, a nie ostateczne rozliczenie. Dokładna weryfikacja stanu pojazdu w profesjonalnym warsztacie jest niezbędna, aby poznać faktyczny koszt przywrócenia auta do stanu sprzed zdarzenia.
Jak wpływa na proces likwidacji szkód?
Akceptacja pierwszej kwoty bez analizy technicznej może znacząco utrudnić późniejsze dochodzenie roszczeń. Jeśli szkoda majątkowa okaże się poważniejsza, niż zakładał pierwszy kosztorys, proces odzyskiwania brakujących środków staje się bardziej wymagający. Ubezpieczyciele często wymagają dodatkowej dokumentacji, aby uzasadnić konieczność dopłaty.
Zrozumienie tego mechanizmu pozwala nam na bardziej świadome podejście do likwidacji szkody. Zamiast traktować przelew jako koniec drogi, należy postrzegać go jako początek negocjacji o sprawiedliwe odszkodowanie. Każdy etap naprawy powinien być dokumentowany, co stanowi solidną podstawę do ewentualnych roszczeń o zwrot kosztów dodatkowych.
Koszty dodatkowe po naprawie
Naprawa powypadkowa to złożony proces, w którym pierwotne założenia często mijają się z rzeczywistością. Często zdarza się, że po rozpoczęciu prac warsztatowych odkrywamy, iż wstępny kosztorys był niepełny. Takie sytuacje generują nieprzewidziane wydatki, które mogą znacząco wpłynąć na ostateczne odszkodowanie.
Zmiany w stanie technicznym pojazdu
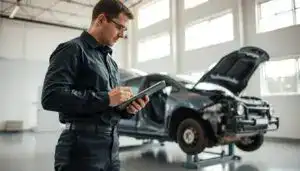
W trakcie demontażu uszkodzonych elementów mechanicy często trafiają na głębsze problemy. Ukryte wady konstrukcyjne mogą ujawnić się dopiero po zdjęciu zewnętrznych paneli karoserii. Warto pamiętać, że każda taka zmiana wymaga aktualizacji dokumentacji technicznej.
Nieprzewidziane uszkodzenia
Wiele usterek pozostaje niewidocznych podczas pierwszych oględzin, szczególnie jeśli dotyczą one elementów ukrytych pod zderzakiem lub błotnikiem. Gdy warsztat odkrywa takie szkody, musi niezwłocznie poinformować o tym ubezpieczyciela. Jeśli proces ten przebiega opieszale, warto rozważyć konsultację, w której pomoże doświadczony adwokat.
Koszty części zamiennych
Brak niezbędnych podzespołów w początkowym kosztorysie to częsta przyczyna opóźnień w serwisie. Gdy okazuje się, że potrzebne są dodatkowe elementy, czas oczekiwania na dostawę wydłuża się, co podnosi całkowity rachunek. Warto sprawdzić zasady, na jakich odbywa się naprawa z autocasco, aby uniknąć nieprzyjemnych niespodzianek finansowych. Pamiętajmy, że rzetelne podejście do wyceny jest fundamentem sprawiedliwego rozliczenia.
Rola rzeczoznawcy w procesie
Niezależny ekspert może stać się Twoim najważniejszym sprzymierzeńcem w walce o właściwą kwotę naprawy. Często zdarza się, że pierwotna wycena ubezpieczyciela nie odzwierciedla rzeczywistego stanu pojazdu, co sprawia, że szkoda majątkowa jest niedoszacowana.
Kiedy potrzebujemy rzeczoznawcy?
Wsparcie specjalisty jest niezbędne, gdy zakres uszkodzeń budzi wątpliwości lub gdy ubezpieczyciel odmawia pokrycia kosztów części oryginalnych. Jeśli czujesz, że zaproponowana kwota nie wystarczy na przywrócenie auta do stanu sprzed wypadku, warto rozważyć taką konsultację.
Często prawnik specjalizujący się w szkodach komunikacyjnych sugeruje zaangażowanie niezależnego rzeczoznawcy. Taki krok pozwala uzyskać obiektywny dowód, który jest kluczowy w przypadku sporu z towarzystwem ubezpieczeniowym.
Jak rzeczoznawca ocenia szkody?
Ekspert przeprowadza szczegółowe oględziny, analizując nie tylko widoczne uszkodzenia, ale także ukryte wady techniczne. Dzięki profesjonalnej wiedzy rzeczoznawca potrafi wykazać, że szkoda majątkowa jest znacznie większa, niż wynikało to z pierwszej kalkulacji.
Poniższa tabela przedstawia różnice między standardową wyceną a profesjonalną opinią ekspercką:
| Cecha | Wycena ubezpieczyciela | Opinia rzeczoznawcy |
|---|---|---|
| Zakres oględzin | Powierzchowny | Szczegółowy i techniczny |
| Części zamienne | Zamienniki niskiej jakości | Części oryginalne lub równoważne |
| Obiektywizm | Interes ubezpieczyciela | Niezależna ocena stanu |
| Wartość dowodowa | Wstępna propozycja | Podstawa do roszczeń |
Dzięki tak przygotowanej dokumentacji, prawnik może skuteczniej reprezentować Twoje interesy. Pamiętaj, że rzetelna ocena to fundament, na którym buduje się skuteczne dochodzenie pełnego odszkodowania.
Co robić po odkryciu wyższych kosztów?
Gdy okazuje się, że realne koszty naprawy przewyższają przyznane środki, musimy działać szybko i zdecydowanie. Często zdarza się, że podczas demontażu pojazdu mechanicy odkrywają ukryte uszkodzenia, których nie uwzględnił pierwotny kosztorys. W takiej sytuacji nie należy akceptować pierwszej decyzji ubezpieczyciela jako ostatecznej.
Prawidłowe zarządzanie tym procesem wymaga od nas systematycznego podejścia. Naszym celem jest wykazanie, że pierwotna wycena była niekompletna, co stanowi podstawę do ubiegania się o dopłatę.
Kontakt z ubezpieczycielem
Pierwszym krokiem po wykryciu rozbieżności jest niezwłoczne poinformowanie towarzystwa ubezpieczeniowego. Zalecamy, aby każda komunikacja odbywała się w formie pisemnej, co pozwala na zachowanie pełnej historii korespondencji. Szybka reakcja jest kluczowa, ponieważ pozwala uniknąć przestojów w warsztacie i niepotrzebnych kosztów parkowania.
Podczas rozmowy lub w treści wiadomości warto jasno wskazać, że odkryte uszkodzenia są bezpośrednim wynikiem zdarzenia objętego polisą. Należy poprosić o ponowną weryfikację akt szkody w oparciu o nowe ustalenia techniczne. Pamiętajcie, aby zawsze prosić o potwierdzenie przyjęcia zgłoszenia wraz z numerem sprawy.
Dokumentacja i zdjęcia
Dokumentacja naprawy, w tym szczegółowy raport z uszkodzeń, jest fundamentem dla planowania budżetu i skutecznego dochodzenia roszczeń. Bez solidnych dowodów, nasze argumenty mogą zostać odrzucone przez ubezpieczyciela. Dlatego tak ważne jest, aby każdy etap weryfikacji był poparty konkretnymi materiałami.
Przygotowując się do złożenia wniosku o dopłatę, warto zadbać o następujące elementy:
- Wysokiej jakości zdjęcia uszkodzonych elementów wykonane z różnych perspektyw.
- Szczegółowy opis techniczny sporządzony przez wykwalifikowanego mechanika.
- Porównanie pierwotnego kosztorysu z rzeczywistym zakresem niezbędnych prac.
- Faktury lub wyceny części zamiennych, które okazały się niezbędne do przywrócenia stanu technicznego pojazdu.
Pamiętajcie, że rzetelność przygotowanej dokumentacji bezpośrednio przekłada się na szybkość rozpatrzenia wniosku. Im mniej wątpliwości pozostawimy po stronie likwidatora, tym większa szansa na pozytywne zakończenie sprawy.
Braki w naprawach – co to oznacza?
Zaniżone wyceny napraw często zmuszają warsztaty do stosowania półśrodków, co negatywnie wpływa na stan techniczny pojazdu. Kiedy ubezpieczyciel narzuca zbyt niskie stawki za roboczogodzinę, serwis staje przed trudnym wyborem: albo dopłacić do naprawy z własnej kieszeni, albo pominąć kluczowe etapy technologiczne. Niestety, w wielu przypadkach wybierane jest to drugie rozwiązanie.
Typowe braki po naprawach
Najczęstszym problemem jest pomijanie czynności przygotowawczych, które są niezbędne do zachowania trwałości powłoki lakierniczej lub struktury nadwozia. Zamiast wymiany elementów na nowe, warsztaty często decydują się na ich prostowanie lub naprawę, co jest niezgodne z zaleceniami producenta. Takie podejście drastycznie obniża jakość wykonanej usługi.
Kolejnym istotnym brakiem jest stosowanie zamienników niskiej jakości zamiast oryginalnych części zamiennych. Ubezpieczyciele często dążą do minimalizacji kosztów, co sprawia, że kosztorys nie wystarcza na rzetelną naprawę zgodnie z technologią producenta. W efekcie, po pewnym czasie, mogą pojawić się problemy z pasowaniem elementów czy korozją w miejscach naprawianych.
Jakie konsekwencje ma brak naprawy?
Rezygnacja z profesjonalnych procedur naprawczych niesie za sobą poważne ryzyko dla bezpieczeństwa użytkowników pojazdu. Jeśli konstrukcja nośna nie zostanie przywrócona do stanu fabrycznego, auto może nie zachować się poprawnie podczas kolejnego zdarzenia drogowego. Bezpieczeństwo powinno być zawsze priorytetem, a nie przedmiotem oszczędności.
Warto również pamiętać, że niefachowe podejście do likwidacji szkody prowadzi do trwałego obniżenia wartości rynkowej auta. Każdy właściciel powinien mieć świadomość, że zmniejszenie wartości pojazdu po naprawie jest realnym problemem, który ujawnia się przy próbie sprzedaży samochodu. Dlatego tak ważne jest, aby każda naprawa była przeprowadzona w sposób kompleksowy i zgodny z najwyższymi standardami technicznymi.
Ubezpieczenie a koszty ukryte
Czy wiesz, że zapisy w Twojej umowie mogą być Twoją najlepszą bronią w walce o pełne odszkodowanie? Często po rozpoczęciu naprawy okazuje się, że zakres uszkodzeń jest znacznie szerszy, niż początkowo zakładano. W takich sytuacjach ubezpieczyciele mogą próbować ograniczyć wypłatę, twierdząc, że część usterek istniała już przed kolizją.
Jak polisa wpływa na koszty dodatkowe?
Wiele polis zawiera szczegółowe wyłączenia, które ubezpieczyciele wykorzystują do podważania roszczeń. Jeśli firma ubezpieczeniowa sugeruje, że uszkodzenia wynikają z wcześniejszego zużycia pojazdu, musisz działać zdecydowanie. Dokumentacja fotograficzna oraz rzetelna opinia warsztatu są tutaj kluczowe.
Warto pamiętać, że ubezpieczyciel ma obowiązek pokryć koszty przywrócenia pojazdu do stanu sprzed wypadku. Jeśli napotykasz opór, profesjonalna ochrona prawna może okazać się niezbędna do wyegzekwowania sprawiedliwej wyceny. Nie pozwól, aby arbitralne decyzje ubezpieczyciela pozbawiły Cię należnych środków.
Co sprawdzić w umowie ubezpieczeniowej?
Przed podpisaniem dokumentów lub w trakcie sporu, dokładnie przeanalizuj warunki swojej polisy. Zwróć uwagę na zapisy dotyczące amortyzacji części oraz sposobu rozliczania napraw. Jeśli czujesz, że Twoje prawa są łamane, warto skonsultować się ze specjalistą.
- Sprawdź, czy polisa obejmuje pełną likwidację szkód w autoryzowanych serwisach.
- Zweryfikuj, czy posiadasz w pakiecie wsparcie, jakim jest ochrona prawna.
- Jeśli sprawa jest skomplikowana, doświadczony adwokat pomoże Ci przeanalizować zapisy umowy pod kątem zgodności z prawem.
Pamiętaj, że niekorzystne zapisy w umowie nie zawsze są wiążące, jeśli naruszają przepisy o ochronie konsumenta. Dobry adwokat potrafi skutecznie zakwestionować decyzję ubezpieczyciela, opierając się na aktualnym orzecznictwie. Bądź czujny i nie zgadzaj się na zaniżone kwoty bez dokładnego sprawdzenia swoich możliwości.
Przypadki, w których można uzyskać dodatkowe fundusze
Wiele osób nie zdaje sobie sprawy, że pierwotna wycena szkody nie musi być ostatecznym słowem ubezpieczyciela. Często zdarza się, że podczas profesjonalnego serwisu wychodzą na jaw usterki, których nie zauważono podczas pierwszych oględzin. W takich sytuacjach przysługuje Wam pełna kompensacja, która pozwoli na przywrócenie pojazdu do stanu sprzed zdarzenia.
Zgłoszenie nowej szkody
Kluczowym momentem jest demontaż uszkodzonych elementów w warsztacie. To właśnie wtedy mechanicy mogą odkryć głębsze uszkodzenia konstrukcyjne lub awarie podzespołów, które wcześniej były niewidoczne.
W takim przypadku należy niezwłocznie sporządzić dokumentację fotograficzną oraz techniczny opis nowych usterek. Pamiętajcie, że ubezpieczyciel ma obowiązek ponownie przeanalizować sprawę, jeśli przedstawicie rzetelne dowody na to, że pierwotne odszkodowanie było zbyt niskie.
Możliwości dochodzenia roszczeń
Wielu poszkodowanych zapomina, że dochodzenie roszczeń obejmuje również koszty najmu pojazdu zastępczego. Warto zaznaczyć, że w przypadku szkody częściowej okres wynajmu nie powinien przekraczać czasu niezbędnego do przeprowadzenia naprawy.
Skuteczna argumentacja opiera się na faktach i terminach. Jeśli ubezpieczyciel zwleka z decyzją, macie prawo domagać się przyspieszenia procesu, aby uniknąć zbędnych kosztów przestoju.
| Rodzaj roszczenia | Wymagana dokumentacja | Cel działania |
|---|---|---|
| Ukryte uszkodzenia | Zdjęcia z demontażu | Wyrównanie kosztów naprawy |
| Pojazd zastępczy | Umowa najmu i faktura | Zwrot kosztów mobilności |
| Utrata wartości | Opinia rzeczoznawcy | Kompensacja spadku ceny auta |
Podsumowując, aktywne dochodzenie roszczeń jest Waszym prawem, a nie przywilejem. Dzięki starannej dokumentacji i znajomości procedur, możecie liczyć na sprawiedliwe odszkodowanie, które w pełni pokryje poniesione straty.
Przykłady sytuacji z życia
W naszej codziennej praktyce rzeczoznawczej często spotykamy się z sytuacjami, w których pierwotna wycena szkody przez ubezpieczyciela okazuje się rażąco zaniżona. Wielu poszkodowanych akceptuje pierwszą propozycję, nieświadomie rezygnując z przysługujących im środków finansowych. Nasze obserwacje wskazują, że kluczem do sukcesu jest dokładna weryfikacja każdego elementu kosztorysu.
Uczciwość w raportach o szkodach
Transparentność oraz rzetelność w dokumentowaniu uszkodzeń pojazdu stanowią fundament, na którym opiera się skuteczna kompensacja. Często zdarza się, że warsztaty naprawcze pomijają drobne, lecz kosztowne detale, co prowadzi do niepełnego rozliczenia. Profesjonalne dochodzenie roszczeń wymaga, aby każdy raport był poparty precyzyjnymi zdjęciami oraz opiniami niezależnych ekspertów.
W sprawach sądowych biegli często wyliczają koszty naprawy przy użyciu metody średniej ważonej stawek w regionie. Takie podejście pozwala na obiektywne ustalenie wartości rynkowej naprawy, co jest niezwykle istotne dla poszkodowanego. Dzięki temu, usługi prawne rekomendowanej kancelarii pomagają klientom uzyskać kwoty, które realnie pokrywają koszty przywrócenia pojazdu do stanu sprzed wypadku.
Z doświadczenia naszej firmy
Wielokrotnie dokumentowaliśmy szkody klientów, a nasze opinie techniczne były wykorzystywane w dalszym postępowaniu dotyczącym odszkodowania. Rekomendowana firma prawnicza analizuje nie tylko sam kosztorys, ale również wszelkie ukryte koszty, które pojawiają się dopiero w trakcie demontażu uszkodzonych części. Skuteczna strategia opiera się na łączeniu wiedzy technicznej z doświadczeniem w sporach z ubezpieczycielami.
Pamiętaj, że dochodzenie roszczeń to proces, w którym nie musisz uczestniczyć samodzielnie. Usługi prawne rekomendowanej kancelarii zapewniają pełne wsparcie na każdym etapie, od analizy dokumentacji po reprezentację przed sądem. Ostateczna kompensacja powinna zawsze odzwierciedlać rzeczywisty zakres poniesionych strat, co jest naszym głównym celem w każdej prowadzonej sprawie.
Porady dla poszkodowanych
Odpowiednie przygotowanie do naprawy to fundament, który pozwala uniknąć nieprzewidzianych kosztów i stresujących sytuacji z ubezpieczycielem. Wiele osób popełnia błąd, ufając bezkrytycznie pierwszym wycenom, co często prowadzi do konieczności dopłacania z własnej kieszeni. Staranność na wczesnym etapie to najlepsza inwestycja czasu, jaką może podjąć właściciel uszkodzonego pojazdu.
Jak najlepiej przygotować się do naprawy?
Skuteczne przygotowanie do negocjacji wymaga przede wszystkim solidnej wiedzy o aktualnych cenach części zamiennych oraz robocizny. Zalecamy, aby przed oddaniem auta do warsztatu ustalić maksymalną kwotę naprawy, która mieści się w granicach przyznanego odszkodowania. Warto również skonsultować się z niezależnym specjalistą, aby zweryfikować, czy zaproponowany zakres prac jest wystarczający do przywrócenia stanu technicznego sprzed szkody.
Jeśli czują Państwo, że proces staje się zbyt skomplikowany, warto rozważyć profesjonalne usługi prawne. Rekomendowana firma prawnicza specjalizuje się w analizie kosztorysów, co pozwala na wczesne wykrycie ewentualnych zaniżeń. Dzięki takiemu wsparciu, poszkodowani mogą znacznie skuteczniej egzekwować swoje prawa w starciu z towarzystwem ubezpieczeniowym.
Kluczowe dokumenty do złożenia
Kompletna dokumentacja jest niezbędna do sprawnego przeprowadzenia procesu likwidacji szkody. Podstawą jest zawsze szczegółowy kosztorys naprawy, który powinien być dokładnie przeanalizowany przez warsztat oraz właściciela pojazdu. Każda rozbieżność między stanem faktycznym a dokumentacją powinna zostać niezwłocznie zgłoszona.
W sytuacjach spornych, doświadczony prawnik pomoże w przygotowaniu pism procesowych oraz wniosków o ponowną weryfikację szkody. Pamiętajcie, aby gromadzić wszelkie faktury, rachunki oraz zdjęcia dokumentujące postępy prac. Takie podejście znacząco zwiększa szanse na uzyskanie pełnej rekompensaty za poniesione straty.
Podsumowanie: Dlaczego warto być czujnym
Proces likwidacji szkód komunikacyjnych wymaga od właścicieli pojazdów dużej uwagi oraz świadomości własnych praw. Kwota na koncie nie zawsze oznacza koniec szkody, ponieważ rzeczywiste koszty naprawy często przewyższają wstępne wyceny ubezpieczycieli.
Warto pamiętać, że automatyzacja w przyszłości może zwiększyć wiarygodność kosztorysów i skrócić czas oczekiwania na wypłatę środków. Mimo postępu technologicznego, osobista weryfikacja stanu technicznego auta pozostaje kluczowym elementem dbałości o własny interes finansowy.
Potrzeba staranności w likwidacji szkód
Dokładne dokumentowanie każdego uszkodzenia stanowi fundament skutecznego dochodzenia roszczeń. Solidna ochrona prawna to inwestycja, która zwraca się w postaci sprawiedliwego rozliczenia z towarzystwem ubezpieczeniowym. Zachęcamy do wnikliwej analizy otrzymanych decyzji przed ich zaakceptowaniem.
Rola komunikacji z ubezpieczycielem
Stały kontakt z przedstawicielami firm takich jak PZU, Warta czy Allianz pozwala na bieżąco wyjaśniać wszelkie wątpliwości dotyczące kosztorysów. Przejrzysta wymiana informacji między poszkodowanym a ubezpieczycielem minimalizuje ryzyko niedoszacowania naprawy. Pamiętajcie, że każda dodatkowa usterka wymaga zgłoszenia, aby uzyskać pełne wsparcie finansowe.
FAQ
Czy przyjęcie pierwszej kwoty odszkodowania od ubezpieczyciela zamyka drogę do dalszych roszczeń?
Dlaczego warto zaangażować prawnika lub adwokata w proces likwidacji szkody?
Co to są usługi prawne w zakresie dochodzenia roszczeń komunikacyjnych?
Jaką rolę pełni ochrona prawna w umowie ubezpieczeniowej?
Czy ubezpieczyciel ma prawo narzucić mi naprawę na częściach zamiennych zamiast oryginalnych?
Czym różni się firma prawnicza od zwykłego warsztatu w procesie likwidacji szkody?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |