Wypadek drogowy w Niemczech to stresujące doświadczenie. Często wiąże się z walką o sprawiedliwe odszkodowanie. Wielu poszkodowanych zauważa, że ubezpieczyciel zaniża wypłaty. To robi, by zwiększyć swoje zyski.
Tniecie kosztorysu jest powszechnym zjawiskiem. Musimy się z nim mierzyć każdego dnia. Wtedy profesjonalny Adwokat pomaga odzyskać pełną kwotę należnych środków. Dbając o interesy klienta.
Nasze doświadczenie pokazuje, że walka z dużymi korporacjami jest nierówna. Dzięki wsparciu prawnemu, Państwo zyskujecie pewność. Każda złotówka zostanie właściwie rozliczona. Likwidatorzy szkód nie będą mogli manipulować wyceną naprawy bezkarnie.
Kluczowe wnioski
- Ubezpieczyciele często zaniżają wyceny napraw, aby ograniczyć koszty.
- Profesjonalna pomoc prawna jest niezbędna do skutecznego odwołania.
- Walka o pełne odszkodowanie wymaga znajomości niemieckich przepisów.
- Samodzielne negocjacje z firmą ubezpieczeniową rzadko przynoszą sukces.
- Wsparcie eksperta pozwala na uzyskanie sprawiedliwego rozliczenia szkody.
Zrozumienie § 249 BGB
§ 249 BGB to kluczowy przepis dla osób poszkodowanych w wypadkach drogowych. Poznajmy go, by lepiej chronić nasze prawa wobec ubezpieczycieli. Często brak wiedzy o naszych prawach prowadzi do niekorzystnych warunków finansowych.
Co mówi § 249 BGB?
Niemiecki kodeks cywilny mówi, że kto powoduje szkodę, musi przywrócić stan sprzed wypadku. To znaczy, że sprawca musi zwrócić pojazd do stanu sprzed wypadku.
Wiele firm ubezpieczeniowych próbuje ograniczyć te koszty. Każda nieuzasadniona sniżka kosztorysowa to próba obejścia prawa. Naszym celem jest, aby naprawa była wykonana z oryginalnymi częściami.
Znaczenie przepisów w praktyce
§ 249 BGB to nasz główny argument w negocjacjach. Kiedy ubezpieczyciel próbuje zniżyć stawki, odwołujemy się do tego artykułu. Pozwala to skutecznie bronić naszych interesów.
Pamiętajmy, że sniżka kosztorysowa musi być uzasadniona. Jeśli ubezpieczyciel nie wykaże, że naprawa w autoryzowanym serwisie jest nieuzasadniona, musimy domagać się pełnego pokrycia kosztów. Dzięki § 249 BGB mamy mocne podstawy do tego.
Kiedy warto skorzystać z pomocy adwokata?
Wiedzieć, kiedy warto zasięgnąć pomocy adwokata, to klucz do uzyskania sprawiedliwego odszkodowania. Często myślimy, że ubezpieczyciele działają z dobrych intencji. Ale rzeczywistość pokazuje, że chcą ograniczyć wydatki. Gdy samodzielne próby kontaktu nie przynoszą efektów, warto zasięgnąć pomocy specjalisty.
Identifikacja problemów
Głównym sygnałem ostrzegawczym jest sytuacja, gdy ubezpieczyciel odmawia wypłaty pełnej kwoty. Ignoruje on wytyczne zawarte w § 249 BGB. Ten przepis mówi, że trzeba przywrócić stan sprzed szkody. Musimy pamiętać, że każda nieuzasadniona redukcja świadczenia to strata, która obciąża nasz budżet.
Jeśli zauważycie, że wycena naprawy nie pokrywa kosztów części oryginalnych lub robocizny, to znak, że ubezpieczyciel nie stosuje się do praw. Ignorowanie tych nieprawidłowości prowadzi do utraty należnych środków finansowych. W takich przypadkach interwencja prawna staje się niezbędna, aby wymusić na ubezpieczycielu przestrzeganie przepisów § 249 BGB.
Właściwe momenty do działania
Istnieją sytuacje, w których samodzielne negocjacje są nieskuteczne. Szczególnie w sprawach o ciężki uszczerbek na zdrowiu, profesjonalna pomoc jest kluczowa. Wczesne zaangażowanie adwokata pozwala na prawidłowe zabezpieczenie dowodów i uniknięcie błędów proceduralnych.
Nie czekajcie, aż ubezpieczyciel zamknie sprawę lub zaproponuje ugodę, która nie pokrywa nawet połowy kosztów. Jeśli otrzymaliście decyzję odmowną lub zaniżoną, to jest to idealny moment na kontakt z kancelarią. Pamiętajcie, że odpowiednie odszkodowanie jest Waszym prawem, a nie łaską ze strony firmy ubezpieczeniowej, co gwarantuje Wam m.in. § 249 BGB.
Krok po kroku: jak działa proces reklamacji
Przygotowanie dokumentacji to podstawa, by mieć roszczenia ubezpieczeniowe. Wszystko musi być jasne dla ubezpieczyciela. Pomoc prawna rekomendowanej kancelarii dba o to, by nie zabrakło żadnego ważnego szczegółu.
Zbieranie dokumentacji
Na początek zbieramy wszystkie dowody na szkodę. Ważne są dokładne zdjęcia, protokoły techniczne i wyceny rzeczoznawców. Kompletna dokumentacja przyspiesza decyzję i ogranicza możliwości ubezpieczyciela.
Ważne jest, by dokumenty były zgodne z opisem zdarzenia. Brak dowodów może prowadzić do zaniżonych wycen. Dlatego każdy dowód musi być dobrze uzasadniony.
Perswazja w negocjacjach
Następnie łączymy dowody z prawem w pismach procesowych. Pomoc prawna rekomendowanej kancelarii tłumaczy techniczne fakty na język prawa. To wymusza na ubezpieczycielu zmianę decyzji. Skuteczne roszczenia ubezpieczeniowe wymagają pewności i dokładności.
Poniżej tabela pokazuje różnice między samodzielnym działaniem a pomocą profesjonalisty w reklamacji:
| Etap procesu | Działanie samodzielne | Wsparcie adwokata |
|---|---|---|
| Analiza szkody | Podstawowa ocena | Ekspertyza prawno-techniczna |
| Argumentacja | Emocjonalne opisy | Argumenty oparte na BGB |
| Negocjacje | Ograniczone możliwości | Profesjonalna presja prawna |
| Wynik | Często zaniżona kwota | Maksymalizacja odszkodowania |
Rola adwokata w sprawach ubezpieczeniowych
Wielkie firmy ubezpieczeniowe chcą, by poszkodowani zrezygnowali z roszczeń. Skomplikowane procedury i trudny język umów sprawiają, że adwokat pomaga odnaleźć równowagę w walce z silnym przeciwnikiem.
Dlaczego warto mieć adwokata?
Profesjonalny prawnik wnosi do sprawy wiedzę, spokój i doświadczenie. Dzięki niemu unikamy błędów, które mogą zmniejszyć nasze świadczenie.
Ekspert dokładnie ocenia, czy oferowana propozycja ugody jest uczciwa. Wsparcie specjalisty pozwala przełamać impas w komunikacji, który ubezpieczyciele często celowo wywołują.
Jak adwokat może pomóc w negocjacjach?
W negocjacjach ważne są mocne argumenty prawne. Doświadczony prawnik potrafi skutecznie podważyć niekorzystne wyliczenia, wskazując na konkretne przepisy i orzecznictwo.
Dzięki wsparciu, adwokat pomaga uzyskać wyższe kwoty, które rzeczywiście pokrywają koszty naprawy szkody. Poniżej przedstawiamy różnice w podejściu do procesu likwidacji szkody.
| Cecha | Działanie samodzielne | Wsparcie adwokata |
|---|---|---|
| Znajomość prawa | Podstawowa | Ekspercka |
| Skuteczność negocjacji | Niska | Wysoka |
| Czas trwania sprawy | Długi | Zoptymalizowany |
| Szansa na wyższą kwotę | Ograniczona | Znacznie wyższa |
Typowe błędy w kosztorysach ubezpieczeniowych
Każda nieuzasadniona sniżka kosztorysowa szkodzi właścicielowi pojazdu. Często ubezpieczyciele wyceniają szkody w sposób arbitralny. Ignorują zalecenia producenta i realne standardy rynkowe.
Takie tnięcie kosztorysu to ukryta strata finansowa. Nikt nie powinien zgadzać się na takie rozwiązania.
Niedoszacowanie szkód
Wiele ubezpieczycieli używa uproszczonych systemów informatycznych. Te systemy automatycznie obniżają stawki za roboczogodzinę. W rezultacie, wycena nie pokrywa nawet podstawowych kosztów serwisu.
Nasza weryfikacja pozwala skutecznie podważyć te praktyki. Opieramy się na twardych danych technicznych.
„Sprawiedliwe odszkodowanie musi w pełni pokrywać koszty przywrócenia pojazdu do stanu sprzed szkody, bez żadnych arbitralnych cięć budżetowych.”
Ignorowanie rzeczywistych kosztów
Kolejnym problemem jest stosowanie zamienników niskiej jakości zamiast oryginalnych części. Ubezpieczyciele często pomijają niezbędne operacje technologiczne. To sprawia, że tnięcie kosztorysu staje się standardową procedurą.
Poniższa tabela pokazuje różnice między wyceną ubezpieczyciela a realnymi kosztami naprawy.
| Element naprawy | Wycena ubezpieczyciela | Rzeczywisty koszt |
|---|---|---|
| Części zamienne | Zamienniki (nieoryginalne) | Oryginalne (OEM) |
| Stawka roboczogodziny | Zaniżona (ryczałt) | Autoryzowany serwis |
| Materiały lakiernicze | Wycena minimalna | Zgodnie z technologią |
Warto pamiętać, że każda sniżka kosztorysowa musi być poparta konkretnym uzasadnieniem technicznym. Jeśli ubezpieczyciel nie potrafi wykazać zasadności swoich cięć, mamy pełne prawo do skutecznego zakwestionowania dokumentu. Naszym celem jest zawsze dążenie do pełnej rekompensaty poniesionych strat.
Znaczenie komunikacji z ubezpieczycielem
W relacjach z firmami ubezpieczeniowymi sposób prowadzenia korespondencji jest bardzo ważny. Każdy ubezpieczyciel ocenia zgłoszenia na podstawie dostarczonych faktów. Dlatego, jak prezentujemy te fakty, bezpośrednio wpływa na decyzję o wysokości odszkodowania.
Jak skutecznie komunikować się z firmą ubezpieczeniową?
Skuteczna komunikacja wymaga zachowania profesjonalizmu. Zamiast opierać się na emocjach, skup się na twardych dowodach i prawnych argumentach.
Warto pamiętać o kilku zasadach, które pomogą w budowaniu relacji z drugą stroną:
- Zawsze pisz pisemnie, aby mieć dokumentację sprawy.
- Używaj rzeczowego języka, unikaj oskarżeń i osobistych wycieczek.
- Odwołuj się do konkretnych paragrafów w polisie, pokazując, że znasz swoje prawa.
Wskazówki dotyczące pisania pism reklamacyjnych
Pisanie pism reklamacyjnych wymaga precyzji. Dobrze przygotowane pismo powinno zmuszać drugą stronę do ponownego przemyślenia swojego stanowiska. Kluczem do sukcesu jest jasne wskazanie błędów w pierwotnym kosztorysie.
Podczas tworzenia dokumentu warto uwzględnić następujące elementy:
- Precyzyjne określenie numeru szkody oraz daty zdarzenia.
- Jasne sformułowanie żądań, poparte wyliczeniami lub opiniami ekspertów.
- Wyznaczenie realnego terminu na odpowiedź, co dyscyplinuje każdego ubezpieczyciela.
Pamiętaj, że rzetelna argumentacja zawsze wygrywa z chaotycznymi opisami zdarzeń. Im bardziej przejrzyste i logiczne będzie Twoje pismo, tym większa szansa na szybkie i satysfakcjonujące zakończenie sprawy.
Przykłady spraw zakończonych sukcesem
Wiele osób odzyskało pełną kwotę świadczenia od ubezpieczyciela. To, gdy początkowo zaniżali roszczenia ubezpieczeniowe. Walka o sprawiedliwe odszkodowanie jest możliwa nawet w trudnych sytuacjach.
Dzięki dokładnym dowodom technicznym i wsparciu prawnemu, wielu zdołało przekonać ubezpieczyciela. Warto pamiętać, że adwokat pomaga, gdy ubezpieczyciel tnie kosztorys. To klucz do skutecznej obrony interesów klienta.
Analiza przypadków
W jednym z naszych ostatnich postępowań, firma ubezpieczeniowa zakwestionowała koszty naprawy pojazdu. Powołała się na niepełne dane w kosztorysie. Po przedstawieniu opinii technicznej, ubezpieczyciel musiał skorygować wyliczenia o kilkanaście tysięcy euro.
Inny przypadek dotyczył zaniżenia wartości auta po szkodzie. Dzięki dokumentacji, udało się uzyskać wypłatę pełnej kwoty. Ta w pełni pokryła straty poniesione przez właściciela.
Kluczowe czynniki sukcesu
Sukces w sporach z ubezpieczycielami zależy od kilku elementów. Oto co najczęściej decyduje o pozytywnym rozstrzygnięciu:
- Dostępność pełnej dokumentacji: Każdy rachunek i opinia techniczna mają znaczenie dla poparcia roszczenia.
- Profesjonalny pełnomocnik: Obecność eksperta, który zna przepisy, znacząco zwiększa szanse na wygraną.
- Precyzyjna argumentacja: Skuteczne roszczenia ubezpieczeniowe opierają się na twardych faktach, a nie na emocjach.
Podsumowując, odpowiednie przygotowanie merytoryczne pozwala uzyskać satysfakcjonujące odszkodowanie. Nie należy godzić się na zaniżone wyceny, jeśli posiadamy solidne argumenty potwierdzające nasze racje.
Przegląd możliwych strategii
Zrozumienie metod rozwiązywania sporów pozwala nam zająć inicjatywę w relacjach z firmą ubezpieczeniową. Wybór właściwej ścieżki postępowania jest kluczowy. Dzięki temu możemy szybko i zadowalająco rozwiązać sprawę, nawet gdy ubezpieczyciel kwestionuje nasze roszczenia.
Negocjacje jako klucz do rozwiązania
Wiele spraw opiera się na § 249 BGB, który określa, jak naprawić szkodę. Skuteczne negocjacje wymagają solidnych dowodów. Dowody te muszą pokazać, że ubezpieczyciel nie spełnił swoich zobowiązań.
Poszukiwanie porozumienia jest często najskuteczniejszym sposobem. Pozwala uniknąć długich i kosztownych procesów sądowych. Warto pamiętać, że dobrze przygotowane pismo, odwołujące się do § 249 BGB, często skłania drugą stronę do przemyślenia swojej decyzji.
Alternatywne metody rozwiązywania sporów
Jeśli rozmowy bezpośrednie nie przynoszą efektów, warto rozważyć mediację. Ta metoda pozwala kontrolować wynik negocjacji. To korzystna alternatywa dla arbitralnych decyzji sądu.
Jeśli ubezpieczyciel pozostaje nieugięty, trzeba podjąć bardziej zdecydowane kroki prawne. Nasze doświadczenie pokazuje, że wsparcie adwokata pozwala skutecznie egzekwować prawa wynikające z § 249 BGB, nawet w najtrudniejszych sprawach.
- Mediacja: Pozwala na wypracowanie kompromisu bez udziału sądu.
- Ugoda: Szybki sposób na zakończenie sporu i wypłatę środków.
- Droga sądowa: Ostateczność, gdy inne metody zawiodą.
Zakończenie: wspólnym wysiłkiem do sukcesu
Walka o sprawiedliwe odszkodowanie wymaga dokładności i wiedzy o prawie. Rekomendowana kancelaria stawia klienta w centrum. Zapewniamy pełną przejrzystość na każdym etapie.
Każdy z rekomendowanych adwokatów dba o to, by pomoc była zrozumiała i efektywna. Regularne informacje o postępach dają klientom pewność w walce z dużymi firmami ubezpieczeniowymi.
Indywidualne podejście to podstawa naszej pracy. Rozumiemy, że życie może być skomplikowane. Dlatego oferujemy wsparcie dopasowane do Twoich potrzeb.
Zapraszamy do kontaktu, by razem znaleźć najlepszą strategię. Profesjonalna pomoc to inwestycja w spokój i szansę na uzyskanie środków.
Wybierz doświadczenie, które przynosi realne efekty. Rekomendowany prawnik analizuje Twoją dokumentację i chroni Twoje interesy.
FAQ
Dlaczego ubezpieczyciel tnie kosztorys naprawy mojego samochodu?
W jaki sposób profesjonalny adwokat pomaga w sporze z firmą ubezpieczeniową?
Czym jest sniżka kosztorysowa i jak z nią walczyć?
Jakie znaczenie dla mojej sprawy ma § 249 BGB?
Jakie roszczenia ubezpieczeniowe mogę zgłosić po wypadku komunikacyjnym?
Czy warto brać prawnika do małej szkody?
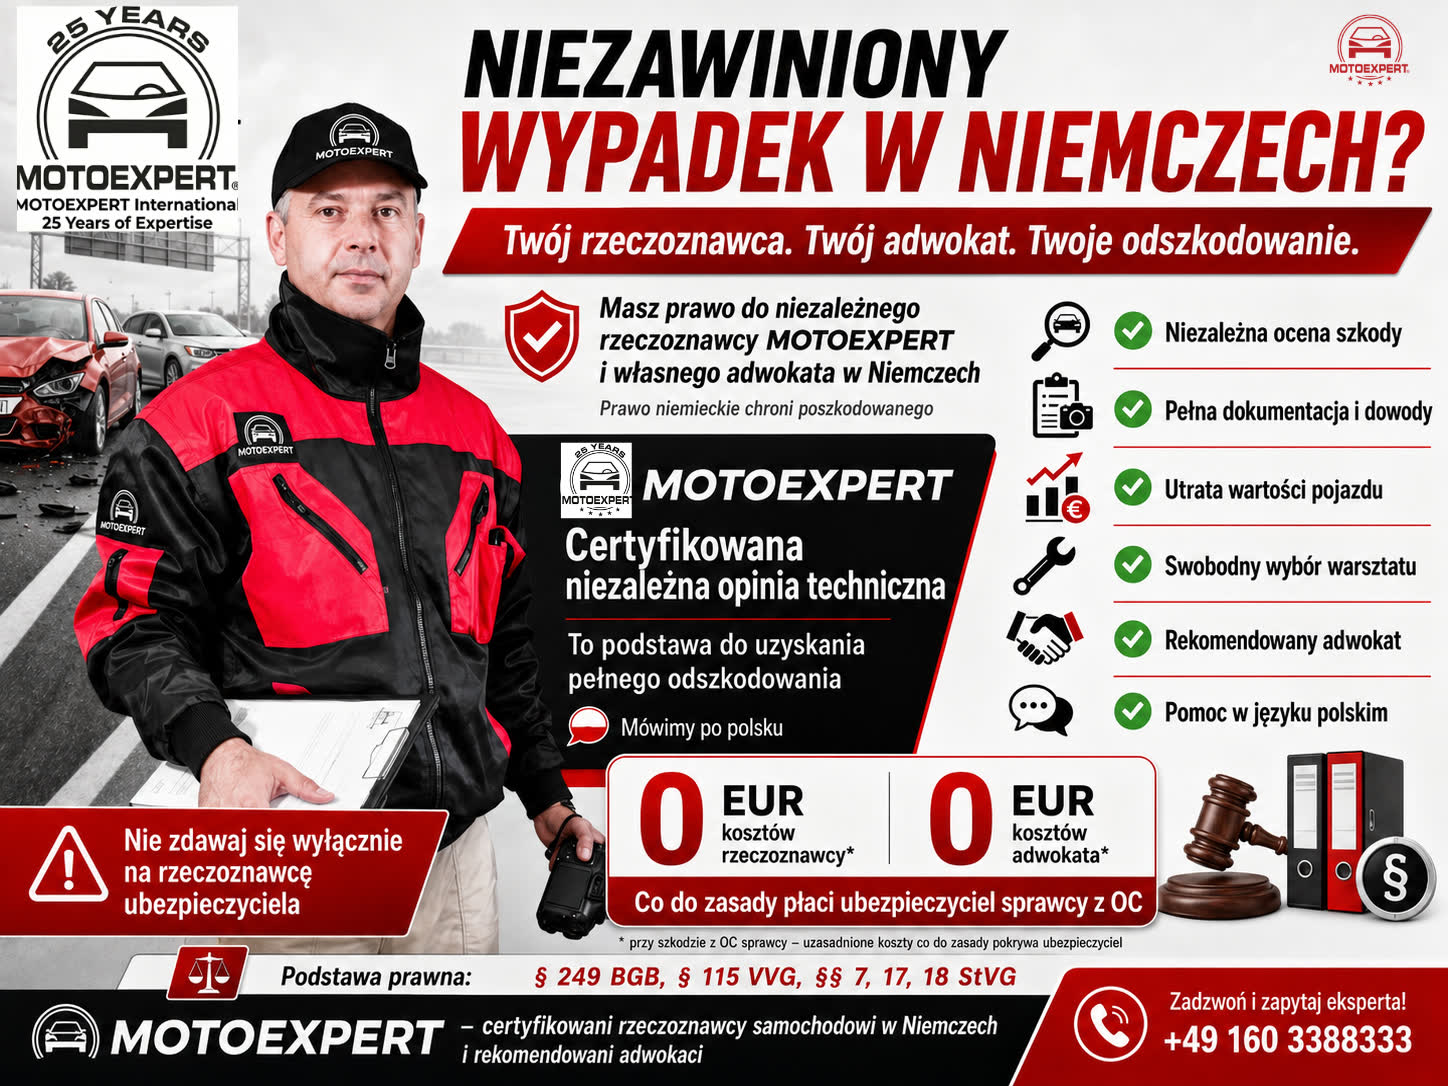
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |