W sytuacji, gdy dojdzie do zdarzenia powodującego szkodę, ważne jest, aby być dobrze przygotowanym. Zgodnie z informacjami opublikowanymi przez Lecturio, poszkodowani powinni zgromadzić odpowiednie dowody przed kontaktem z ubezpieczycielem. Dokumentacja ta jest kluczowa dla procesu dochodzenia roszczeń.
Warto zrozumieć, jak § 249 BGB łączy dokumentację szkody z naturalną restytucją oraz żądaniem odpowiedniego świadczenia pieniężnego. Prof. Dr Thomas Riehm w swoim wykładzie zwraca uwagę na znaczenie pełnej reparacji oraz zakazu wzbogacenia, co może mieć istotny wpływ na wynik sprawy.
W niniejszym artykule omówimy praktyczną kolejność działań, która obejmuje ustalenie odpowiedzialności, wykonanie zdjęć, uzyskanie opinii rzeczoznawcy oraz zebranie rachunków. Sam § 249 BGB nie przesądza jednak, kto ponosi odpowiedzialność za konkretne zdarzenie, co czyni ten temat jeszcze bardziej interesującym.
Kluczowe informacje
- Przygotowanie dowodów jest kluczowe przed kontaktem z ubezpieczycielem.
- § 249 BGB łączy dokumentację szkody z naturalną restytucją.
- Prof. Dr Thomas Riehm podkreśla znaczenie pełnej reparacji.
- Praktyczna kolejność działań obejmuje zdjęcia i opinie rzeczoznawców.
- Odpowiedzialność za zdarzenie nie jest przesądzona przez § 249 BGB.
Nie idź do ubezpieczyciela z pustymi rękami. § 249 BGB
W przypadku wystąpienia szkody, niezwykle istotne jest, aby mieć wszystkie niezbędne dokumenty. § 249 BGB ustanawia zasadę, że poszkodowany ma prawo do przywrócenia stanu sprzed zdarzenia szkodowego. Oznacza to, że naturalrestitution jest podstawowym sposobem usunięcia skutków zdarzenia.
Warto zauważyć, że § 249 ust. 2 BGB daje możliwość żądania ekwiwalentu pieniężnego zamiast fizycznego przywrócenia stanu. Taka możliwość dotyczy zarówno uszkodzenia rzeczy, jak i naruszenia osoby. Dlatego kompletny materiał dowodowy ułatwia ubezpieczycielowi ocenę wysokości szkody oraz zakresu odpowiedzialności.
Nie podpisujmy niejasnych ugód przed ustaleniem pełnego rozmiaru uszczerbku. Odpowiednia dokumentacja jest kluczowa dla skutecznego dochodzenia roszczeń.
Co oznacza § 249 BGB dla osoby poszkodowanej
Kiedy dochodzi do zdarzenia, które powoduje szkodę, kluczowe jest zrozumienie swoich praw. § 249 ust. 1 BGB nakazuje przywrócenie stanu, który istniałby, gdyby zdarzenie nie miało miejsca. Na przykład, jeśli osoba A wjeżdża w ścianę domu osoby B, osoba B ma prawo oczekiwać profesjonalnego usunięcia skutków tego uszkodzenia.
Naturalrestitution to proces, który ma na celu przywrócenie sytuacji sprzed szkodzącego zdarzenia. To nie jest tylko wypłata pieniędzy, ale konkretne działania naprawcze. § 249 ust. 2 BGB daje możliwość żądania ekwiwalentu pieniężnego zamiast fizycznej naprawy, co dotyczy zarówno szkód majątkowych, jak i naruszeń osoby.
Osoba poszkodowana powinna dokładnie dokumentować zarówno pierwotne uszkodzenie, jak i wszelkie uzasadnione wydatki związane z naprawą. Ważne jest, aby pamiętać, że przepis ten działa w ramach istniejącego roszczenia, ale nie wskazuje bezpośrednio sprawcy ani podstawy odpowiedzialności.
Ustal, kto odpowiada za szkodę i z jakiej podstawy prawnej
W momencie, gdy występuje zdarzenie szkodzące, kluczowe jest określenie, kto ponosi winę. Zrozumienie podstawy prawnej odpowiedzialności jest istotne dla dochodzenia roszczeń. §§ 249 i nast. BGB dotyczą zarówno roszczeń umownych, jak i ustawowych.
Przykładową podstawą odpowiedzialności deliktowej jest § 823 BGB. Warto zauważyć, że schemat Prof. Dr Thomasa Riehma obejmuje cztery elementy: szkodę, związek przyczynowy, rodzaj świadczenia oraz przyczynienie z § 254 BGB.
- Ustalimy, czy odpowiedzialność wynika z umowy, czynu niedozwolonego, StVG lub innej regulacji.
- Wyjaśnimy, że § 823 BGB może stanowić podstawę roszczenia, podczas gdy § 249 BGB określa sposób naprawienia szkody.
- Zbadamy związek między działaniem sprawcy a szkodą.
- Oddzielimy odpowiedzialność od ustalenia, czy należy się naprawa lub pieniądze.
- Wskaźmy znaczenie § 254 BGB, jeżeli zachowanie poszkodowanego wpłynęło na szkodę.
Zbierz dokumenty potrzebne do zgłoszenia roszczenia
Dokumentacja jest niezbędna, aby skutecznie zgłosić roszczenie. Zbieranie odpowiednich informacji jest kluczowe w każdym przypadku. Umożliwia to zrozumienie sytuacji i potwierdzenie roszczenia.
Przygotujemy dane uczestników, numery polis oraz adresy ubezpieczycieli. To ograniczy późniejsze braki formalne. Ważne jest także, aby zebrać informacje od świadków, które mogą być przydatne w dalszym postępowaniu.
Przygotuj dane uczestników, świadków i ubezpieczycieli
Dołączymy korespondencję, protokół zdarzenia oraz dokumenty medyczne. Każda z tych pozycji wymaga powiązania ze zdarzeniem. To ułatwi ubezpieczycielowi ocenę sytuacji.
Dołącz korespondencję, protokół zdarzenia i dokumenty medyczne
Warto również zapisać chronologię zdarzeń oraz poniesionych wydatków. Wykorzystamy różnice między rzeczywistą a hipotetyczną sytuacją, co pomoże w ocenie roszczenia.
Zapisz chronologię zdarzeń oraz poniesionych wydatków
Oddzielimy koszty już zapłacone od przewidywanych. Zachowamy oryginały dokumentów oraz przygotujemy ich kopie. Kompletność dokumentacji ułatwia wykazanie odpowiedzialności oraz wysokości szkody.
| Rodzaj dokumentu | Cel | Przykłady |
|---|---|---|
| Dane uczestników | Potwierdzenie tożsamości | Imię, nazwisko, adres |
| Protokół zdarzenia | Dokumentacja incydentu | Raport policji, notatki |
| Dokumenty medyczne | Dowód obrażeń | Raporty lekarskie, recepty |
| Korespondencja | Historia komunikacji | Maile, listy |
| Rachunki | Potwierdzenie wydatków | Faktury, paragony |
Wykonaj zdjęcia uszkodzeń i miejsca zdarzenia
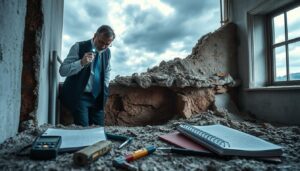
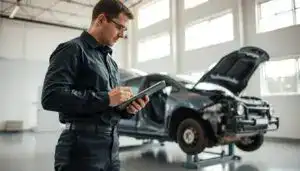
W przypadku uszkodzenia mienia, kluczowe jest, aby dokładnie udokumentować wszystkie szkody. Wykonamy zdjęcia ogólne miejsca oraz zbliżenia każdego uszkodzenia. Przykładem może być uszkodzona ściana domu, która wymaga odpowiedniej dokumentacji.
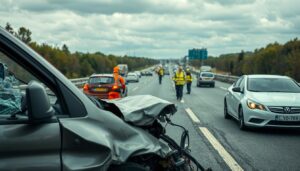
Utrwalimy położenie przedmiotów, ślady oraz otoczenie, aby późniejsza ocena nie opierała się wyłącznie na opisie. Ważne jest, aby zapisać datę wykonania fotografii i zachować pliki w oryginalnej jakości, co jest szczególnie istotne przy dokumentowaniu uszkodzonego samochodu.
Nie usuniemy śladów ani nie rozpoczniemy naprawy przed zgromadzeniem dowodów, chyba że konieczne jest zabezpieczenie mienia. Połączymy fotografie z chronologią zdarzeń oraz opinią, aby każda widoczna szkoda miała jasne miejsce w zgłoszeniu.
Zamów własną opinię, aby udokumentować rozmiar szkody
Aby skutecznie udokumentować szkodę, warto zainwestować w profesjonalną opinię. Rzeczoznawca powinien szczegółowo opisać przyczynę, zakres uszkodzeń oraz przewidywane koszty naprawy. Taka ekspertyza pomoże w ustaleniu, jakie działania są niezbędne do przywrócenia stanu sprzed szkody.
Ważne jest, aby sprawdzić, czy opinia odnosi się do wartości rzeczy. Różnica między kosztem naprawy a wartością ekonomiczną może mieć znaczenie w procesie dochodzenia roszczeń. Zachowajmy dokumentację, zdjęcia oraz pomiary wykonane przez rzeczoznawcę, aby ułatwić ubezpieczycielowi weryfikację kalkulacji.
Wykorzystamy opinię do określenia wymaganego ekwiwalentu pieniężnego zgodnie z § 249 ust. 2 BGB. Należy pamiętać, że opinia nie zastępuje dowodu odpowiedzialności, lecz dokumentuje rozmiar uszczerbku oraz racjonalne koszty usunięcia szkody.
Zachowaj rachunki i potwierdzenia poniesionych kosztów
W sytuacji, gdy ponosimy koszty związane z szkodą, kluczowe jest, aby odpowiednio je udokumentować. Zachowujemy faktury, paragony, potwierdzenia przelewów oraz umowy. Zapłacony koszt naprawy może stanowić pozycję szkody, co jest istotne w procesie dochodzenia roszczeń.
Każdy wydatek należy połączyć z datą, zdarzeniem oraz konkretnym elementem uszkodzonej rzeczy lub leczenia. Oddzielimy koszty konieczne od dobrowolnych ulepszeń, stosując zasadę ekonomiczności, jak wskazuje Prof. Dr Thomas Riehm.
Zapiszemy wydatki poniesione przed i po zgłoszeniu, aby nie utracić kosztów wynikających z dalszych następstw zdarzenia. Przygotujemy zestawienie kwot netto, VAT i zapłat, co będzie szczególnie ważne przy rozliczeniu gotówkowym.
Ustal, jak § 249 BGB określa sposób naprawienia szkody
W momencie wystąpienia szkody, kluczowe jest zrozumienie, jak prawo reguluje naprawienie uszkodzeń. Zgodnie z § 249 ust. 1 BGB, naturalrestitution oznacza przywrócenie stanu, który istniałby bez szkodzącego zdarzenia. Oznacza to, że celem jest odtworzenie pierwotnego stanu rzeczy.
Przykładem może być naprawa uszkodzonego ogrodzenia. Taki krok jest klasycznym sposobem na przywrócenie poprzedniego stanu. W przypadku pojazdów, możliwe jest nabycie samochodu zastępczego o tej samej wartości ekonomicznej.
Warto zauważyć, że pierwszeństwo ma rzeczywiste przywrócenie stanu. Pieniądze są rozwiązaniem alternatywnym lub zastępczym. Pełna reparacja nie pozwala poszkodowanemu uzyskać korzyści przewyższającej rzeczywisty uszczerbek.
Kiedy zamiast naprawy można żądać wymaganej kwoty pieniężnej
W sytuacji, gdy poszkodowany musi podjąć decyzję o naprawie, ważne jest zrozumienie swoich praw. Zgodnie z § 249 ust. 2 BGB, istnieje możliwość żądania wymaganego ekwiwalentu pieniężnego zamiast przywrócenia stanu sprzed zdarzenia. To oznacza, że naturalrestitution nie zawsze jest jedyną opcją.
Warto zauważyć, że poszkodowany ma swobodę w wyborze, czy otrzymane pieniądze przeznaczy na naprawę. Nie musi on faktycznie wykorzystać tej kwoty na reparaturę. Ponadto, § 250 BGB pozwala na wyznaczenie terminu, po którym naturalrestitution może zostać odrzucona.
Po bezskutecznym upływie tego terminu, poszkodowany może żądać wyłącznie świadczenia pieniężnego. Warto pamiętać, że kwota musi odpowiadać koniecznemu kosztowi usunięcia szkody, a nie dowolnej sumie wskazanej przez ubezpieczyciela.
Na przykładzie uszkodzonej ściany można zobaczyć, dlaczego poszkodowany może wybrać profesjonalne przedsiębiorstwo do wykonania naprawy, zamiast polegać na sprawcy. Takie podejście zapewnia lepszą jakość usług oraz większą pewność co do wykonania prac.
| Przypadek | Możliwość | Wyjaśnienie |
|---|---|---|
| Uszkodzona rzecz | Żądanie ekwiwalentu pieniężnego | Możliwość zamiast naprawy |
| Brak terminu na naprawę | Możliwość żądania pieniędzy | Po upływie terminu |
| Wybór wykonawcy | Decyzja poszkodowanego | Nie musi być wykonana przez sprawcę |
Rozliczenie kosztów naprawy a VAT przy wypłacie gotówkowej
Gdy występuje potrzeba naprawy, ważne jest zrozumienie zasadności kosztów związanych z VAT. Kancelaria Krau wskazuje, że VAT podlega zwrotowi tylko wtedy, gdy został faktycznie zapłacony przy naprawie. Przy wypłacie gotówkowej bez wykonanej naprawy VAT co do zasady nie jest doliczany.
Warto zrozumieć, dlaczego przy wypłacie kosztorysowej VAT nie powinien być doliczany bez dowodu jego faktycznego zapłacenia. Rozróżniamy rozliczenie na podstawie rzeczywistej faktury od rozliczenia hipotetycznych kosztów naprawy.
Kancelaria Krau z Hohenahr łączy zwrot podatku z rzeczywiście wykonanym i opłaconym świadczeniem. Wpływ VAT na końcową kwotę roszczenia jest szczególnie istotny przy naprawie samochodu lub innej uszkodzonej rzeczy.
Zalecamy zachowanie faktury oraz potwierdzenia płatności, ponieważ sama kalkulacja rzeczoznawcy nie dowodzi zapłaty podatku.
| Rodzaj rozliczenia | VAT | Wyjaśnienie |
|---|---|---|
| Wypłata gotówkowa | Nie doliczany | Bez wykonanej naprawy |
| Rozliczenie rzeczywiste | Możliwość zwrotu | Na podstawie faktury |
| Hipotetyczne koszty | Nie uznawane | Brak dowodu zapłaty |
Uwzględnij zasadę ekonomiczności i konieczne wydatki
Kiedy dojdzie do zdarzenia, które powoduje szkodę, warto mieć na uwadze zasadę ekonomiczności. Zgodnie z §§ 249 ust. 2, 251 ust. 2 i 254 ust. 2 BGB, sprawca nie powinien finansować wydatków, które nie są rozsądnie związane z uzyskaną korzyścią.
Prof. Dr Thomas Riehm wskazuje, że należy wybrać ekonomicznie najkorzystniejszy sposób spośród równoważnych możliwości. W praktyce oznacza to, że porównamy różne metody naprawy, wybierając rozwiązanie praktyczne i wystarczające, a nie najdroższą opcję.
Warto również pamiętać, że ocena wartości może wymagać uwzględnienia późniejszych następstw aż do momentu ostatniej rozprawy, co potwierdza orzeczenie BGH NJW-RR 1997, 402. Oddzielimy konieczne wydatki od ulepszeń, aby nasze żądanie nie naruszało zakazu wzbogacenia poszkodowanego.
Szkoda całkowita i odszkodowanie na podstawie § 251 BGB
W sytuacji, gdy nie można przywrócić stanu sprzed zdarzenia, konieczne jest zrozumienie zasadności odszkodowania. Zgodnie z § 251 ust. 1 BGB, poszkodowany ma prawo do pieniężnej kompensacji, gdy naturalrestitution jest niemożliwa lub niewystarczająca.
Warto zwrócić uwagę na § 251 ust. 2 BGB, który odnosi się do sytuacji, gdzie przywrócenie stanu wymagałoby niewspółmiernych nakładów. Przykładem jest techniczna szkoda całkowita samochodu, gdzie naprawa nie jest opłacalna.
W takich przypadkach, możliwy jest zakup samochodu zastępczego o tej samej wartości ekonomicznej. Warto podkreślić, że odszkodowanie ma na celu wyrównanie uszczerbku, a nie zapewnienie lepszej rzeczy niż przed zdarzeniem.
- Przy technicznej szkodzie całkowitej, § 251 ust. 1 BGB prowadzi do rozliczenia wartości zamiast nieskutecznej naprawy.
- Gdy przywrócenie stanu jest możliwe, lecz wymaga niewspółmiernych nakładów, stosujemy § 251 ust. 2 BGB.
- Porównujemy koszt naprawy z wartością ekonomiczną rzeczy, jak w przypadku pojazdu.
- Możliwość częściowej naturalrestitution i częściowego świadczenia pieniężnego, gdy pełne odtworzenie nie jest realne.
- Odszkodowanie ma wyrównać uszczerbek, a nie dawać więcej niż przed zdarzeniem.
Uszczerbek na zdrowiu i zadośćuczynienie na podstawie § 253 BGB
W przypadku uszczerbku na zdrowiu, istotne jest, aby znać swoje prawa i możliwości dochodzenia roszczeń. § 253 ust. 1 BGB dotyczy szkody niemajątkowej, dla której pieniądze są należne tylko w przypadkach określonych ustawą. To ważne, aby zrozumieć, że zadośćuczynienie może być przyznane w przypadku naruszenia ciała, zdrowia, wolności lub seksualnej samostanowienia.
Warto oddzielić szkodę majątkową, taką jak rachunki leczenia, od krzywdy niemajątkowej kompensowanej na zasadach § 253 BGB. Zadośćuczynienie wymaga najpierw odpowiedzialności za zdarzenie oraz wykazania konkretnego naruszenia. Dokumenty medyczne oraz historia leczenia są kluczowe, aby opisać rozmiar krzywdy.
Warto pamiętać, że § 253 BGB nie zastępuje automatycznie roszczeń o koszty leczenia, utracony dochód lub rehabilitację. W związku z tym, dokładna dokumentacja jest niezbędna dla skutecznego dochodzenia roszczeń.
Przekaż roszczenie ubezpieczycielowi z uporządkowanym materiałem
W przypadku zgłaszania roszczenia, kluczowe jest, aby przygotować odpowiednią dokumentację. Sporządzimy opis zdarzenia, który powinien zawierać datę, miejsce, uczestników oraz uszkodzoną rzecz. Ważne jest również wskazanie podstawy odpowiedzialności, co ułatwi proces dochodzenia roszczeń.
Wyliczymy żądanie osobno dla naprawy, wartości rzeczy, kosztów dodatkowych, leczenia oraz ewentualnego zadośćuczynienia. Przygotowanie takiego zestawienia pozwoli na jasne określenie naszych oczekiwań.
Załączymy opinię rzeczoznawcy, fotografie, rachunki oraz dokumenty medyczne, tworząc logiczny pakiet dowodowy. To ułatwi ubezpieczycielowi ocenę sytuacji i przyspieszy proces rozpatrywania roszczenia.
Zachowamy kopię zgłoszenia, listę załączników oraz potwierdzenie doręczenia. To ważne, aby móc wykazać treść oraz termin zawiadomienia, co może być kluczowe w przypadku ewentualnych sporów.
Uniknij błędów, które mogą osłabić roszczenie o odszkodowanie
W obliczu szkody, ważne jest, aby unikać błędów, które mogą osłabić nasze roszczenie. Zrozumienie, jak postępować, jest kluczowe dla skutecznego dochodzenia roszczeń.
Nie wyrzucajmy uszkodzonych części ani dokumentów dotyczących szkody. Mogą one potwierdzać zakres szkody i umożliwiać późniejsze badanie przez rzeczoznawcę. Każdy element dokumentacji jest istotny.
Nie usuwajmy również dokumentów, wiadomości ani fotografii. Każdy z tych elementów może pomóc odtworzyć przebieg zdarzenia. Warto mieć pełny obraz sytuacji.
Warto pamiętać, że § 249 BGB określa sposób naprawienia szkody, ale nie tworzy samodzielnie roszczenia wobec każdego ubezpieczyciela. Nie możemy zakładać, że nasze roszczenie jest automatycznie uznawane.
Ostrzegamy przed zawyżaniem kosztów. Zasada zakazu wzbogacenia oraz zasada ekonomiczności ograniczają zakres należnej kompensacji. Przypomnijmy sobie również o możliwym przyczynieniu z § 254 BGB, które może wpłynąć na wysokość odszkodowania.
Wniosek
Dobrze przygotowane zgłoszenie zaczyna się od rozdzielenia odpowiedzialności, szkody i żądanej kwoty. Ustalimy podstawę roszczenia oraz rolę sprawcy: § 249 BGB wskazuje sposób naprawienia szkody, lecz sam nie przesądza o odpowiedzialności. Zbierzemy fotografie, opinię, rachunki, dokumenty medyczne i chronologię, a następnie przekażemy spójny materiał ubezpieczycielowi.
Sprawdzimy, czy właściwa będzie naturalrestitution, wypłata pieniędzy, wertersatz czy zadośćuczynienie na podstawie § 253 BGB. W niemieckiej terminologii schaden oznacza szkodę, sache — rzecz, anspruch — roszczenie, a ersatz i schadensersatz — kompensację. Pojęcia takie jak wiederherstellung, reparatur, herstellung, wert, geldbetrag oraz entschädigung opisują różne aspekty naprawienia uszczerbku.
Uwzględnimy także vermögensschaden, beschädigung, verletzung, aufwendungen i haftung. W ramach oceny rozróżnimy pozycję geschädigten, rolę schädiger oraz interes gläubiger. Frazy fällen i entschädigung geld mogą pojawić się w niemieckich materiałach, podobnie jak określenie schadensersatzes. Rzetelne dowody pomogą geschädigten wykazać należną kwotę, a schädiger — zakres swojej odpowiedzialności. Dzięki temu geschädigte osoba może ubiegać się o uczciwą entschädigung, bez zaniżania ani zawyżania żądania.
FAQ
Jakie dokumenty są potrzebne do zgłoszenia roszczenia?
Co to jest naturalrestitution?
Jakie są konsekwencje nieprzygotowania dokumentacji?
Kiedy możemy żądać wypłaty gotówki zamiast naprawy?
Jakie są zasady dotyczące odszkodowania za uszczerbek na zdrowiu?
Co zrobić, jeśli ubezpieczyciel odrzuci nasze roszczenie?
Jakie błędy mogą osłabić nasze roszczenie?
Wycena szkody: samodzielnie czy z rzeczoznawcą MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |
📷 Zgłoś szkodę przez WhatsApp — wstępna ocena na podstawie zdjęć