W dzisiejszym artykule przyjrzymy się istotnym kwestiom związanym z odszkodowaniem za uszkodzone auto w Niemczech. W szczególności skupimy się na przepisach, które regulują, jak VAT wpływa na wysokość tych świadczeń. Zgodnie z § 249 Abs. 2 S. 2 BGB, ważne jest, aby zrozumieć, jak ten przepis może wpłynąć na kwoty, które otrzymują poszkodowani.
Wielu z nas zastanawia się, dlaczego często kwoty wypłacane są w wysokości netto, gdy rozliczamy się wyłącznie na podstawie kosztorysu. Wyjaśnimy również, kiedy konieczna jest naprawa oraz jakie dokumenty powinny być przygotowane, aby zminimalizować ryzyko sporów z ubezpieczycielem.
W oparciu o opracowanie opublikowane przez Lecturio Jura Magazin, omówimy różnice między przewidywanymi kosztami a rzeczywistymi wydatkami, które muszą być potwierdzone fakturą. Naszym celem jest dostarczenie rzetelnych informacji, które pomogą w lepszym zrozumieniu tego skomplikowanego tematu.
Kluczowe informacje
- Wyjaśnimy zasady dotyczące odszkodowań w Niemczech.
- Omówimy wpływ VAT na wysokość wypłat.
- Przedstawimy różnice między kosztorysem a rzeczywistymi wydatkami.
- Wskaźniki dotyczące dokumentacji niezbędnej do rozliczeń.
- Analiza przepisów § 249 Abs. 2 S. 2 BGB.
Dlaczego kosztorys szkody samochodowej w Niemczech może oznaczać wypłatę netto?
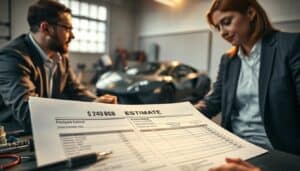
Warto zrozumieć, dlaczego wycena szkody samochodowej w Niemczech często skutkuje wypłatą w kwocie netto. Kosztorys przygotowany przez rzeczoznawcę określa przewidywane koszty części, robocizny i materiałów potrzebnych do naprawy. Jednak nie zawsze odzwierciedla on rzeczywiste wydatki.
W przypadku braku wykonanej naprawy, podatek VAT nie jest wypłacany w ramach rozliczenia kosztorysowego. Zgodnie z § 249 Abs. 2 S. 1 BGB, poszkodowany może żądać erforderlichen geldbetrag zamiast wykonania restytucji przez sprawcę. Oznacza to, że nie każda kwota brutto jest automatycznie przyznawana.
Warto również zauważyć, że niemiecki ubezpieczyciel analizuje status geschädigte oraz dokumenty, zanim zaakceptuje świadczenie netto. W fall, w którym poszkodowany przedstawia wyłącznie kosztorys, sytuacja różni się od fällen, w których dostarcza fakturę za rzeczywistą reparatur.
| Typ dokumentu | Wypłata | Uwagi |
|---|---|---|
| Kosztorys | Netto | Nie zawsze odzwierciedla rzeczywiste wydatki |
| Faktura | Brutto | Potwierdza rzeczywiste koszty |
| Brak naprawy | Brak VAT | Nie ma wypłaty VAT |
W związku z tym, geschädigten przysługuje odszkodowanie odpowiadające realnemu obciążeniu, a nie automatycznie każdej kwocie brutto.
Przy kosztorysie wypłata może być netto. § 249 Abs. 2 S. 2 BGB
Zrozumienie niemieckiego prawa dotyczącego odszkodowań jest niezbędne dla poszkodowanych. Przepisy, takie jak § 249 Abs. 1 BGB, ustanawiają zasadę przywrócenia stanu istniejącego przed zdarzeniem. To kluczowy element oceny kosztów naprawy.
Warto również zwrócić uwagę na § 249 Abs. 2 S. 2 BGB, który ogranicza wypłatę do kwoty netto odpowiadającej rzeczywistym kosztom. W przypadku, gdy geschädigte nie przedstawi faktury, nie można automatycznie przyznać pełnej kwoty brutto.
Naturalna wiederherstellung pozostaje podstawową formą naprawienia szkody. Pieniądze jako ersatz są jedynie alternatywą, gdy fizyczna naprawa nie jest możliwa. W sytuacji, gdy profesjonalna reparatur jest konieczna, geschädigte mogą dochodzić anspruch na erforderlichen geldbetrag.
Warto porównać podejście przedstawione przez Lecturio z analizą Broxa i Walkera, które podkreślają różnice między restytucją a świadczeniem pieniężnym. To zrozumienie pomoże w skutecznym dochodzeniu swoich praw.
Kiedy poszkodowany może dochodzić VAT za naprawę?
Właściwe zrozumienie zasad dotyczących VAT jest kluczowe dla poszkodowanych. W sytuacji, gdy osoba dotknięta szkodą chce ubiegać się o zwrot podatku, faktura za naprawę staje się niezbędnym dokumentem. To właśnie ona potwierdza rzeczywiste poniesione koszty, co jest istotne w procesie dochodzenia roszczeń.
Warto zauważyć, że status geschädigten wpływa na wysokość należnego odszkodowania. Przedsiębiorcy mogą odliczyć 50% VAT, jeśli pojazd był używany mieszanie, lub 100%, gdy był wykorzystywany wyłącznie do celów firmowych. To znacząca różnica, która może wpłynąć na całkowity zwrot kosztów.
W każdym fall ważne jest, aby oddzielić podatek rzeczywiście poniesiony od tego, który można odliczyć w rozliczeniu firmowym. Poniżej przedstawiamy kluczowe informacje dotyczące dochodzenia VAT:
- Faktura za reparatur jest kluczowym dowodem, gdy geschädigte chce rozszerzyć wcześniejszą wypłatę o VAT.
- Wysokość świadczenia zależy od statusu geschädigten, co może wpływać na odliczenia podatkowe.
- W każdym przypadku należy oddzielić podatek rzeczywiście poniesiony od możliwego do odliczenia.
- Warto wiedzieć, kiedy Anspruch wobec schädiger obejmuje dodatkowy ersatz podatku.
- Dokumentacja naprawy powinna łączyć fakturę, dane pojazdu i opis wykonanych czynności, aby ograniczyć spór z schädigers.
Jak ustala się wymagany geldbetrag i koszty naprawy?
W niniejszym rozdziale przyjrzymy się, jak określa się wymagany geldbetrag oraz koszty naprawy pojazdów. Kosztorys powinien dokładnie rozdzielać części zamienne, robociznę oraz materiały pomocnicze. Warto zwrócić uwagę na zakres uszkodzeń, który jest kluczowy dla ustalenia odpowiedniej kwoty.
Rzeczoznawca analizuje różne elementy, aby wyznaczyć geldbetrag odpowiadający technologii naprawy. Ważne jest, aby geschädigte wykazał również koszty dodatkowe, takie jak utylizacja odpadów czy badania techniczne. Te wydatki mogą znacząco wpłynąć na roszczenie wobec sprawcy.
W każdym fall należy pamiętać o zasadzie ekonomiczności. Oznacza to, że anspruch powinien obejmować tylko racjonalne wydatki, które pozwalają przywrócić pojazd do stanu sprzed szkody. Schädiger odpowiada za konieczne koszty, a nie te, które są całkowicie oderwane od celu naprawy.
Jakie dokumenty przygotować do rozliczenia szkody?
Dokumentacja jest kluczowym elementem w procesie rozliczenia szkody. Odpowiednie przygotowanie może znacznie ułatwić dochodzenie roszczeń. Warto mieć na uwadze, że niezbędne dokumenty powinny być dokładnie zebrane i uporządkowane.
Kosztorys rzeczoznawcy, zdjęcia i dokumentacja zdarzenia
Kosztorys przygotowany przez niezależnego rzeczoznawcę powinien szczegółowo opisywać uszkodzenia, części, robociznę oraz przewidywany koszt naprawy. To ważny dokument, który potwierdza zakres szkód.
Zdjęcia miejsca zdarzenia oraz protokół szkody są równie istotne. Ubezpieczyciel wykorzystuje je do weryfikacji stanu pojazdu i zakresu uszkodzeń. Dobrze udokumentowane zdarzenie może przyspieszyć proces rozliczenia.
Faktura za naprawę i dowody poniesionych wydatków
Faktura za naprawę oraz rachunki za zabezpieczenie pojazdu dokumentują faktyczne wydatki. Ułatwiają one późniejsze rozliczenie i mogą być kluczowe w przypadku sporów z ubezpieczycielem.
Wszystkie dokumenty powinny być spójne. Numer rejestracyjny, dane warsztatu i opis wykonanej usługi muszą się zgadzać. To zwiększa wiarygodność przedłożonych materiałów.
Rola rzeczoznawcy samochodowego jest nieoceniona. Przekłada on techniczny zakres uszkodzeń na czytelną kalkulację dla ubezpieczyciela, co może znacząco wpłynąć na wysokość przyznanego odszkodowania.
Totalschaden: jak zmienia się sposób ustalania odszkodowania?
W przypadku szkody całkowitej, zasady ustalania odszkodowania różnią się od standardowych napraw. Totalschaden oznacza, że przywrócenie uszkodzonego auta do stanu sprzed wypadku może być niemożliwe lub nieopłacalne.
Według § 251 Abs. 1 BGB, jeśli naturalna restytucja nie jest wystarczająca, poszkodowany ma prawo do świadczenia pieniężnego. Oznacza to, że w sytuacji, gdy naprawa nie zapewnia pełnego zadośćuczynienia, możemy ubiegać się o rekompensatę finansową.
Co więcej, § 251 Abs. 2 S. 1 BGB wskazuje, że gdy koszty naprawy są nieproporcjonalne do wartości pojazdu, wypłata powinna być w formie pieniężnej. „W sytuacji, gdy naprawa jest ekonomicznie nieuzasadniona, należy się odszkodowanie pieniężne”.
Warto również zauważyć, że § 250 BGB reguluje przejście na świadczenie pieniężne, jeśli sprawca nie przywróci stanu poprzedniego w wyznaczonym terminie. Przykład technicznego Totalschaden podany przez Lecturio ilustruje, jak różni się podejście do naprawy od rekompensaty finansowej.
Jak zakwestionować zaniżoną wypłatę ubezpieczyciela?
W tym rozdziale skupimy się na metodach, które pozwalają na skuteczne zakwestionowanie niskiej wypłaty od ubezpieczyciela. Weryfikacja kosztorysu oraz uzasadnienia potrąceń jest kluczowa dla dochodzenia swoich praw.
Weryfikacja kosztorysu i uzasadnienia potrąceń
Geschädigte powinny porównać kosztorys ubezpieczyciela z niezależną wyceną. Sprawdzanie każdej pozycji potrącenia z wypłaty jest istotne, aby zrozumieć, jakie elementy zostały pominięte.
W każdym fall warto zażądać uzasadnienia odmowy, ponieważ geschädigten przysługuje możliwość wykazania wyższego kosztu koniecznego do naprawy.
Rola niezależnego rzeczoznawcy i doradcy prawnego
Niezależny rzeczoznawca może dokładnie dokumentować geldbetrag, obejmujący części, robociznę oraz koszty dodatkowe pominięte przez ubezpieczyciela. Ich ocena jest nieoceniona w procesie dochodzenia roszczeń.
Warto również zasięgnąć porady prawnej, szczególnie w złożonych fällen transgranicznych. Wsparcie adwokata może być kluczowe w walce o sprawiedliwe odszkodowanie.
Na koniec, warto zwrócić uwagę na art. 28b ustawy o VAT, który może wpływać na dokumentację usług oraz ocenę podatkowych elementów roszczenia przez schädigers.
Wniosek
Podsumowując, § 249 Abs. 2 S. 2 BGB zwykle oznacza rozliczenie netto, jeśli geschädigte nie przedstawi faktury potwierdzającej zapłatę VAT. Sama wycena nie potwierdza poniesienia podatku.
Erforderlichen geldbetrag powinien odpowiadać realnym wydatkom koniecznym do odtworzenia stanu auta, a nie hipotetycznym pozycjom. Gdy faktura wykazuje VAT lub pominięte prace, poszkodowany ma prawo dochodzić dodatkowego ersatz. Dokumenty powinny jasno łączyć zakres naprawy z rachunkiem.
Szkoda typu Totalschaden wymaga osobnej oceny: § 251 BGB pozwala zastąpić wiederherstellung świadczeniem pieniężnym. W każdym Fall, także w spornych Fällen, zbierzmy rachunki, zdjęcia i opinię rzeczoznawcy. Następnie sprawdźmy anspruch wobec schädiger. Takie dowody ułatwiają ustalenie należnej kwoty i ograniczają spór z ubezpieczycielem. Starannie udokumentowane rozliczenie netto chroni interesy obu stron, w tym schädigers.
FAQ
Jakie są podstawowe zasady dotyczące wypłaty odszkodowania w Niemczech?
Czy poszkodowany ma prawo do zwrotu VAT?
Jak ustala się wysokość odszkodowania w przypadku szkody całkowitej?
Jakie dokumenty są potrzebne do rozliczenia szkody?
Co zrobić, gdy ubezpieczyciel zaniża wypłatę odszkodowania?
Jakie są koszty dodatkowe, które mogą wpłynąć na roszczenie?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |