W dzisiejszym artykule przyjrzymy się, dlaczego poszkodowany ma prawo domagać się pełnej, profesjonalnej naprawy pojazdu po szkodzie. Zgodnie z przepisami, celem jest przywrócenie stanu sprzed zdarzenia, a nie stosowanie najtańszych rozwiązań. Warto zrozumieć, że naturalrestitution oznacza odtworzenie sytuacji, jakby szkoda nigdy nie miała miejsca.
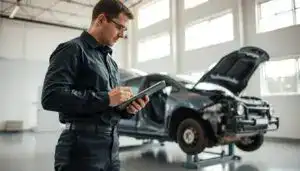
Na przykładzie uszkodzonego samochodu zobaczymy, jak ważne jest, aby zakres naprawy odpowiadał wcześniejszemu stanowi oraz technologii producenta. Szkoda nie zawsze ogranicza się do widocznych uszkodzeń. Może obejmować również uzasadnione koszty dodatkowe wynikające z kolizji.
W przypadku sporów z ubezpieczycielem, warto porównać jego kalkulację z niezależną opinią techniczną. Dzięki temu można lepiej zrozumieć, jakie roszczenia są uzasadnione.
Co reguluje § 249 BGB i jak działa zasada pełnego odszkodowania?
Zrozumienie zasad regulujących pełne odszkodowanie jest kluczowe dla poszkodowanych. Zgodnie z przepisami, naturalrestitution oznacza przywrócenie stanu sprzed zdarzenia. Przykładem może być zaparkowane auto z wgniecionymi drzwiami. Obowiązek usunięcia skutków uszkodzenia dotyczy zarówno naprawy, jak i ewentualnego odszkodowania.
W sytuacjach, gdy przywrócenie stanu pierwotnego jest niemożliwe, poszkodowany może żądać pieniędzy. To prawo nazywamy Dispositionsfreiheit. Ważne jest, aby odszkodowanie nie prowadziło do wzbogacenia poszkodowanego, lecz do racjonalnej rekompensaty za konkretne straty.
Warto również zwrócić uwagę na przepisy dotyczące zwrotu VAT. Zwrot ten przysługuje tylko wtedy, gdy został on faktycznie zapłacony przy naprawie. Przepisy te mają na celu ochronę interesów poszkodowanych oraz zapewnienie sprawiedliwości w procesie odszkodowawczym.
Kiedy możemy dochodzić odszkodowania za szkodę w Niemczech?
Warto zrozumieć, kiedy możemy ubiegać się o odszkodowanie za szkodę w Niemczech. W pierwszej kolejności musimy ustalić, czy konkretna osoba lub ubezpieczyciel ponosi odpowiedzialność za powstałe szkody. Samo wystąpienie szkody nie wystarcza.
Odpowiedzialność może wynikać z przepisów dotyczących naruszenia zobowiązań lub czynów niedozwolonych. Przykładem jest schädigende ereignis, które może prowadzić do roszczenia na podstawie unerlaubte handlung. W przypadku wypadków drogowych kluczowe są przepisy takie jak §§ 7 ust. 1 i 18 ust. 1 StVG oraz § 823 ust. 1 BGB.
W drugim etapie analizy ustalamy zakres i wysokość szkody. Dopiero po potwierdzeniu odpowiedzialności możemy skutecznie oceniać koszty naprawy, leczenia czy utraconego dochodu. Ważne jest, aby dobrze zrozumieć, jakie ansprüche przysługują w danym fall.
Masz prawo do markowej fachowej naprawy. § 249 BGB — kiedy jest uzasadniona?
Właściwe przywrócenie pojazdu do stanu sprzed wypadku jest kluczowe. Naturalrestitution oznacza, że samochód powinien być naprawiony zgodnie z jego pierwotnym stanem. Nie możemy akceptować niższej jakości naprawy tylko dlatego, że ubezpieczyciel wskazał tańszy warsztat. Kosztorys ubezpieczyciela może zawierać korekty stawek robocizny oraz części zamiennych, co wpływa na ocenę szkody.
Ważne jest, aby zrozumieć, że stan pojazdu, jego wiek oraz pochodzenie mogą znacząco wpłynąć na decyzję o naprawie. Użycie właściwej technologii producenta jest kluczowe dla zachowania wartości i bezpieczeństwa pojazdu. Właściwe części i techniki naprawy są niezbędne do rzeczywistej wiederherstellung samochodu.
Przykład kosztorysu może pokazać, jak zmiany w stawkach robocizny wpływają na zakres naprawy. Ubezpieczyciel powinien wykazać, że proponowana technologia jest równoważna, a nie tylko tańsza. W ten sposób możemy zapewnić, że nasze prawo do jakościowej naprawy nie zostanie zignorowane.
| Element | Wartość przed wypadkiem | Wartość po wypadku | Różnica |
|---|---|---|---|
| Stan techniczny | Wysoki | Średni | Utrata wartości |
| Wartość rynkowa | 15,000 € | 10,000 € | 5,000 € |
| Naprawy | Brak | Wymagana | Wzrost kosztów |
Jak ustala się uzasadnione koszty naprawy samochodu?
Przyjrzymy się, jakie elementy wpływają na ustalenie uzasadnionych kosztów naprawy pojazdu. Koszty te powinny obejmować wszystkie technologicznie konieczne czynności, a nie tylko pozycje zaakceptowane przez rzeczoznawcę ubezpieczyciela.
Ubezpieczyciel ma prawo korygować stawki robocizny oraz ceny części zamiennych wskazane przez warsztat. Dlatego ważne jest, aby weryfikować te stawki, aby upewnić się, że są one zgodne z rynkowymi normami.
Warto pamiętać o zasadzie gospodarności. Wymaga ona, aby szkoda nie była usuwana drożej, niż jest to konieczne. Oznacza to, że nie zawsze najtańsza oferta jest najlepsza, ponieważ może to wpłynąć na jakość naprawy.
W przypadku sporów warto skorzystać z niezależnego kosztorysu. Może on służyć do porównania z wyceną przygotowaną przez ubezpieczyciela. Taki krok pomoże w uzyskaniu pełnego schadensersatz za poniesione schäden.
Wreszcie, rozsądne ograniczanie kosztów nie może prowadzić do obniżenia jakości naprawy ani naruszenia technologii producenta. Ważne jest, aby wszystkie naprawy były wykonane zgodnie z odpowiednimi standardami.
Naprawa czy wypłata pieniędzy — jak możemy rozliczyć szkodę?
Decyzja o tym, czy naprawić auto, czy otrzymać pieniądze, jest istotna dla poszkodowanych. Zgodnie z § 249 ust. 2 BGB, poszkodowany ma prawo wybrać, jak chce rozliczyć szkodę. Może zdecydować się na naprawę pojazdu lub na wypłatę kwoty ustalonej na podstawie kosztorysu.
W przypadku wyboru wypłaty, poszkodowany nie musi faktycznie naprawiać pojazdu. Może przeznaczyć środki według własnej decyzji. Ważne jest jednak, aby mieć na uwadze, że w przypadku rozliczenia kosztorysowego, VAT podlega zwrotowi tylko wtedy, gdy został rzeczywiście zapłacony przy naprawie.
Oto kilka kluczowych punktów dotyczących tej kwestii:
- Poszkodowany może wybrać między naprawą a wypłatą ustalonej kwoty.
- Dispositionsfreiheit pozwala na swobodę decyzji w zakresie wykorzystania otrzymanych środków.
- W przypadku braku faktury, kosztorysowa wypłata nie obejmuje niezapłaconego VAT.
- VAT można uwzględnić po przedstawieniu dokumentu potwierdzającego jego poniesienie.
- Wybór wypłaty pieniędzy nie oznacza rezygnacji z prawa do ustalenia wszystkich uzasadnionych kosztów.
| Element | Wartość przed wypadkiem | Wartość po wypadku | Różnica |
|---|---|---|---|
| Wartość rynkowa | 15,000 € | 10,000 € | 5,000 € |
| Naprawy | Brak | Wymagana | Wzrost kosztów |
| VAT | 3,000 € | 0 € | Brak zwrotu |
Jakie dodatkowe roszczenia mogą przysługiwać po wypadku?
Warto zaznaczyć, że poszkodowani mogą ubiegać się o szerszy zakres roszczeń niż tylko koszty naprawy. Oprócz wydatków związanych z naprawą pojazdu, istnieje wiele innych elementów, które mogą być objęte odszkodowaniem.
Utrata wartości pojazdu, auto zastępcze i holowanie
Pełny zakres roszczenia może obejmować:
- Utratę wartości pojazdu, nawet jeśli samochód został technicznie naprawiony.
- Koszty wynajmu auta zastępczego w czasie naprawy.
- Koszty holowania, które mogą być konieczne po wypadku.
Koszty leczenia, utracony dochód i szkoda za brak możliwości korzystania z auta
Warto również uwzględnić:
- Obrażenia po wypadku, które mogą uzasadniać zwrot kosztów leczenia oraz innych wydatków związanych z powrotem do zdrowia.
- Utracony dochód, który należy wykazać dokumentami dotyczącymi pracy i wysokości przychodu.
- Szkodę za brak możliwości korzystania z pojazdu w okresie koniecznej naprawy.
Każdą dodatkową pozycję należy analizować osobno, ponieważ samo wystąpienie wypadku nie potwierdza automatycznie wszystkich żądań.
Jak sprawdzić kosztorys ubezpieczyciela i zakwestionować zaniżoną wycenę?
W tej części artykułu omówimy, jak skutecznie weryfikować kosztorys ubezpieczyciela. Warto porównać kalkulację ubezpieczyciela z niezależną opinią rzeczoznawcy. Taki krok może ujawnić zaniżone stawki rynkowe, brak uzasadnionych kosztów, a także pominięte pozycje roszczenia.
Niezależny rzeczoznawca może przygotować własny kosztorys, który będzie służył jako punkt odniesienia. W przypadku jednoznacznej odpowiedzialności sprawcy, koszty rzeczoznawcy są zazwyczaj pokrywane przez ubezpieczyciela sprawcy zgodnie z przepisami.
Niezależna opinia rzeczoznawcy a kalkulacja przygotowana przez ubezpieczyciela
Warto zauważyć, że firma ubezpieczeniowa nie ma obowiązku automatycznie uwzględniać zewnętrznego kosztorysu. Zewnętrzny rzeczoznawca może ujawnić brak utraty wartości, auta zastępczego, holowania albo innych uzasadnionych kosztów.
Kiedy koszt rzeczoznawcy może podlegać zwrotowi i czym jest próg Bagatellgrenze
Próg Bagatellgrenze dla drobnych szkód wynosi około 750 euro. Koszty rzeczoznawcy mogą być zwracane, jeśli całkowita wartość szkody przekracza ten próg. W przypadku wątpliwości, warto skontaktować się z MOTOEXPERT, który oferuje obsługę po polsku oraz rekomendowanego Fachanwalt für Verkehrsrecht.
W przypadku pytań, można zgłosić szkodę przez WhatsApp. Zewnętrzna weryfikacja kosztorysu to kluczowy krok w dochodzeniu swoich praw.
| Element | Wartość ubezpieczenia | Wartość rzeczoznawcy | Różnica |
|---|---|---|---|
| Naprawy | 3,000 € | 4,000 € | 1,000 € |
| Utrata wartości | 1,500 € | 2,000 € | 500 € |
| Holowanie | 300 € | 500 € | 200 € |
Szkoda całkowita a granice roszczeń z § 249 BGB
Przy ocenie szkody całkowitej należy uwzględnić wiele czynników wpływających na wartość pojazdu. Kluczowe jest porównanie przewidywanych kosztów naprawy z rzeczywistą wartością auta. Wartość ta jest określana na podstawie różnych elementów, takich jak:
- Rok produkcji pojazdu.
- Pochodzenie i historia serwisowa.
- Stan techniczny oraz zużycie opon.
Wysokość roszczenia zależy od zakresu szkody ustalanego na podstawie §§ 249 i następnych BGB. Wiederbeschaffungswert to kwota potrzebna do zakupu rzeczy równoważnej, co oznacza, że nie możemy akceptować wartości ustalonej na korzyść ubezpieczyciela.
W sporach o wysokość odszkodowania ważne są odpowiednie dokumenty. Przydatne mogą być:
- Kosztorys naprawy.
- Opinia rzeczoznawcy.
- Zdjęcia uszkodzeń.
- Faktury oraz historia serwisowa.
- Dowody wyposażenia pojazdu.
Dokładne ustalenie wartości pojazdu jest niezbędne, aby roszczenie odpowiadało rzeczywistemu zakresowi szkody.
Wniosek
Zgodnie z § 249 BGB odszkodowanie opiera się na zasadzie naturalrestitution. Oznacza ona możliwie pełną wiederherstellung stanu sprzed zdarzenia. Najpierw ustalamy odpowiedzialność sprawcy, a potem analizujemy wysokość świadczenia i jego składniki. Niemieckie vorschriften oraz regeln pomagają ocenić, które koszty są uzasadnione. Każda vorschrift wymaga uwzględnienia konkretnych okoliczności.
Poszkodowany może wybrać rzetelną naprawę auta albo wypłatę pieniędzy. Przy rozliczeniu kosztorysowym VAT podlega zwrotowi wyłącznie po faktycznej zapłacie. Dodatkowe ansprüche mogą obejmować utratę wartości pojazdu, auto zastępcze, holowanie, leczenie oraz utracony dochód.
Przed akceptacją wyceny sprawdźmy dokumenty i porównajmy kalkulacje. Niezależna opinia rzeczoznawcy może ujawnić pominięte pozycje lub zaniżone stawki. Taki krok wzmacnia roszczenie o schadensersatz i ułatwia ocenę dalszych działań.
FAQ
Co to jest naturalrestitution?
Jakie są podstawy do dochodzenia odszkodowania w Niemczech?
Kiedy możemy domagać się odszkodowania za szkodę w wyniku wypadku?
Jak ustala się wysokość kosztów naprawy samochodu?
Czy poszkodowany może wybrać formę rozliczenia szkody?
Jakie dodatkowe roszczenia mogą przysługiwać po wypadku?
Jak można zakwestionować zaniżoną wycenę ubezpieczyciela?
Co to jest szkoda całkowita?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |