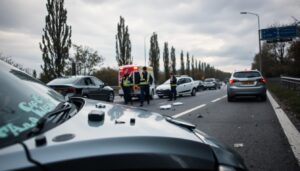
Po kolizji drogowej, poszkodowany może ubiegać się o odszkodowanie. To ma na celu zrekompensowanie strat wynikających ze zdarzenia.
W praktyce, szkoda z kolizji powinna być pokryta przez osobę odpowiedzialną. To jest podstawowa zasada.
Nasz Kodeks cywilny mówi, że szkoda to rzeczywista strata i utracone korzyści. To co poszkodowany stracił, gdyby nie wypadek.
Wysokość odszkodowania musi odzwierciedlać rzeczywistą szkodę. Dzięki temu poszkodowany może wrócić do swojej sytuacji przed wypadkiem.
Kluczowe wnioski
- Odszkodowanie po kolizji ma na celu zrekompensowanie strat poszkodowanego.
- Rzeczywista szkoda obejmuje stratę majątkową oraz utracone korzyści.
- Kodeks cywilny definiuje zasady odpowiedzialności za szkodę.
- Kwota odszkodowania powinna być adekwatna do rzeczywistej szkody.
- Poszkodowany ma prawo do ubiegania się o odszkodowanie za szkodę wyrządzoną w wyniku kolizji.
Czym jest odszkodowanie komunikacyjne?
Odszkodowanie komunikacyjne to ważny aspekt prawa. Dotyczy ono szkód z wypadków drogowych. Ma na celu zapłacenie rekompensaty osobom poszkodowanym.
Rola polisy ubezpieczeniowej to ochrona przed niespodziewanymi zdarzeniami. Może to wiązać się z różnymi konsekwencjami. Są to zarówno szkody majątkowe, jak i niemajątkowe.
Definicja i podstawowe pojęcia
Odszkodowanie komunikacyjne to procedury prawne dla wypłaty odszkodowania za szkody z wypadków. Obejmuje szkody majątkowe i niemajątkowe.
W tej definicji ważne jest zrozumienie pojęć szkoda majątkowa i szkoda niemajątkowa. Szkoda majątkowa to straty materialne. Szkoda niemajątkowa to dolegliwości osobiste.
Rodzaje odszkodowań
W procedurze odszkodowawczej można otrzymać różne rodzaje odszkodowań. Są to odszkodowania za szkody majątkowe, jak naprawa pojazdu. Są też odszkodowania za szkody niemajątkowe, jak rekompensata za ból.
Jeśli otrzymałeś zaniżone odszkodowanie, możesz podjąć działania w przypadku zaniżonego odszkodowania. Może to obejmować negocjacje z ubezpieczycielem lub pomoc prawna.
Jak oblicza się wysokość odszkodowania?
Obliczenie wysokości odszkodowania to ważny krok w procesie uzyskania rekompensaty za szkody po kolizji. Wymaga dokładnej analizy zdarzenia i oceny szkód.
Metody oceny szkód
Do oceny szkód po kolizji używa się różnych metod. Jedną z nich jest wizja lokalna, gdzie rzeczoznawca ocenia stan pojazdu. Określa też, jakie naprawy są potrzebne.
Inną metodą jest analiza dokumentacji. Obejmuje to sprawdzenie faktur i rachunków potwierdzających koszty naprawy.
Jeśli poszkodowany przyczynił się do szkody, obowiązek jej naprawy zmniejsza się. To zależy od stopnia winy obu stron.
Rola rzeczoznawcy
Rzeczoznawca ma kluczową rolę w ocenie szkód. Jego zadaniem jest obiektywna ocena stanu pojazdu i ustalenie kosztów naprawy. Może też pomóc w udokumentowaniu szkód i negocjacjach z ubezpieczycielem.
Aby dostać odszkodowanie, warto zasięgnąć porady prawnika. Specjalista w sprawach odszkodowawczych pomoże przygotować wniosek. Doradzi też, jak negocjować z ubezpieczycielem.
Częste przyczyny zaniżenia odszkodowania
By otrzymać sprawiedliwe odszkodowanie po wypadku, trzeba znać przyczyny zaniżenia. Poszkodowani często napotykają problemy z dokumentacją i szacowaniem kosztów.
Niewłaściwa dokumentacja
Niewłaściwa dokumentacja często prowadzi do zaniżenia odszkodowania. Niekompletne lub niedokładne dokumenty mogą opóźnić lub odrzucić wniosek. Właściciele pojazdów muszą zabezpieczyć wszystkie potrzebne dokumenty, jak protokół z wypadku czy faktury.
Brak protokołu z wypadku lub niekompletne dane to częste przyczyny zaniżenia. Dlatego ważne jest, aby dokładnie zarejestrować wszystkie szczegóły zdarzenia.
Niedoszacowanie kosztów napraw
Niedoszacowanie kosztów napraw to inna częsta przyczyna. Wycena napraw powinna być zlecona doświadczonym specjalistom. Warsztaty powinny stosować uczciwe metody wyceny.
Jeśli koszty napraw są niedoszacowane, poszkodowany musi pokryć dodatkowe wydatki. Dlatego ważne jest, aby rzetelnie ocenić zakres szkód i przygotować wniosek o odszkodowanie.
Aby uniknąć zaniżenia odszkodowania, trzeba zwrócić uwagę na kilka aspektów. Dokumentacja musi być kompletna i dokładna. Warto też skorzystać z pomocy doświadczonych specjalistów przy wycenie napraw.
Jak przygotować się do uzyskania odszkodowania?
Procedura dochodzenia odszkodowania zaczyna się od przygotowania. Ważne jest zebranie dokumentów i zrozumienie procesu.
Zbieranie niezbędnych dokumentów
Zebranie dokumentów to klucz do sukcesu. Należy do nich:
- dowód rejestracyjny pojazdu
- polisa ubezpieczeniowa
- protokół z miejsca zdarzenia
- zdjęcia uszkodzeń
- szacowanie szkód wykonane przez rzeczoznawcę
Dokumenty te są podstawą wniosku o odszkodowanie. Ważne jest, aby były one kompletnie i dokładnie złożone. Mogą one wpłynąć na rozpatrzenie wniosku.
Współpraca z prawnikiem
Współpraca z prawnikiem specjalizującym się w sprawach odszkodowawczych ułatwia proces. Prawnik pomoże w:
- przygotowaniu wniosku o odszkodowanie
- negocjacjach z ubezpieczycielem
- reprezentacji w przypadku sporu prawnego
Prawnik zna obowiązujące przepisy i procedury. To zwiększa szanse na uzyskanie sprawiedliwego odszkodowania.
Proces zgłaszania roszczenia
Procedura dochodzenia odszkodowania wymaga dokładnego przygotowania. Trzeba złożyć roszczenie zgodnie z przepisami. Aby to zrobić, trzeba przejść przez kilka ważnych kroków.
Krok po kroku
Na początek trzeba zebrac wszystkie potrzebne dokumenty. Najważniejsze jest udokumentowanie szkody. Może to być zdjęcia, raporty policyjne, świadectwa świadków i inne ważne informacje.
Następnie trzeba wypełnić formularz zgłoszeniowy od ubezpieczyciela. Można też złożyć własny wniosek o odszkodowanie. Wniosek powinien zawierać opis zdarzenia, zakres szkody i oczekiwane odszkodowanie.
Terminy i zasady
Ważne jest, aby znać terminy i zasady zgłaszania roszczeń. Termin zgłoszenia szkody jest zwykle określony w polisie ubezpieczeniowej. Może to być od kilku do kilkunastu dni od zdarzenia.
Jeśli strony nie zgadzają się co do wysokości odszkodowania, można skierować sprawę do sądu. Sąd rozstrzygnie, kto ma rację i jakie odszkodowanie powinno otrzymać poszkodowany.
Zgodnie z prawem, szkoda może być naprawiona na kilka sposobów. Poszkodowany może wybrać naprawienie w stanie poprzednim lub otrzymanie pieniędzy. To kluczowa zasada, dając poszkodowanemu możliwość wyboru.
Rola ubezpieczyciela w procesie odszkodowawczym
Ubezpieczyciel musi dokładnie sprawdzić roszczenie i zapłacić odszkodowanie. On ocenia, ile szkody jest i decyduje, ile odszkodowania daje.
Obowiązki ubezpieczycieli
Ubezpieczyciel musi zapłacić odszkodowanie, jeśli szkoda została wyrządzona przez osobę z jego polisy. Jego zadania to:
- Rzetelne rozpatrzenie roszczenia
- Ocena szkody na podstawie dokumentów
- Wypłata odszkodowania zgodnie z polisa
Jakie informacje mogą być potrzebne?
Ubezpieczyciel potrzebuje różnych informacji i dokumentów. Należą do nich:
- Dokumentacja szkody, jak zdjęcia i protokoły
- Dowody zakupu lub naprawy uszkodzonego mienia
- Informacje o okolicznościach zdarzenia
Współpraca z ubezpieczycielem jest kluczowa. Ważne jest, aby być gotowym na dostarczenie wszystkich potrzebnych informacji i dokumentów.

Podsumowując, ubezpieczyciel ma ważną rolę w odszkodowaniach. Musi dokładnie sprawdzić roszczenie i zapłacić odszkodowanie. Współpraca z nim wymaga dostarczenia wszystkich potrzebnych informacji i dokumentów.
Najczęstsze błędy w wnioskach o odszkodowanie
Błędy w wnioskach o odszkodowanie są częste. Mogą one znacznie wpłynąć na wynik. Ważne jest, aby unikać typowych błędów, które mogą zmniejszyć kwotę odszkodowania.
Pominięcie ważnych szczegółów
Pomijanie ważnych szczegółów to jeden z najczęstszych błędów. Nie uwzględnienie wszystkich kosztów związanych ze szkodą może prowadzić do zaniżenia odszkodowania. Upewnij się, że wszystkie niezbędne dokumenty są dołączone i zawierają dokładne informacje.
Brak dokumentacji fotograficznej lub niezgłoszenie wszystkich poszkodowanych może osłabić Twoją pozycję.
Złożoność dokumentacji
Złożoność dokumentacji to kolejny błąd. Niewłaściwie przygotowane dokumenty mogą opóźnić rozpatrzenie wniosku lub nawet go odrzucić. Ważne jest, aby dokumenty były czytelne, kompletnie i dobrze uporządkowane.
Uporządkowanie dokumentacji i dostępność wszystkich wymaganych informacji może ułatwić proces ubiegania się o odszkodowanie.
Aby uniknąć tych błędów i zwiększyć wysokość odszkodowania, zwracaj uwagę na szczegóły. Starannie przygotuj całą dokumentację. Pamiętaj, że precyzyjne i kompletnie zgłoszenie roszczenia jest kluczowe dla uzyskania sprawiedliwego odszkodowania.
Jak walczyć z zaniżonym odszkodowaniem?
Zaniżone odszkodowanie to duży problem. Ważne jest, aby wiedzieć, jak z nim radzić. W kontaktach z ubezpieczycielami często spotyka się się z niższą ofertą.
By skutecznie negocjować, trzeba być dobrze przygotowanym. Ważne jest, aby mieć wszystkie dokumenty, jak zapisy medyczne czy szacunki naprawy.
Techniki negocjacji z ubezpieczycielem
Techniki negocjacyjne mają duże znaczenie. Być spokojnym i pewnym siebie podczas rozmów może przynieść lepsze warunki.
- Znajomość polityki i jej zabezpieczeń jest kluczowa.
- Przygotowanie wszystkich dokumentów do wsparcia roszczenia.
- Gotowość do wyjaśnienia swoich argumentów i przedstawienia dowodów.
Warto też zapisywać wszystkie rozmowy z ubezpieczycielem. Powinny zawierać daty, godziny i szczegóły rozmów.
Zgłaszanie skargi do instytucji nadzorczych
Jeśli rozmowy z ubezpieczycielem nie przynoszą efektów, warto złożyć skargę do nadzoru. To dodatkowa ochrona prawna.
Proces zaczyna się od złożenia skargi do odpowiedniej instytucji. Ważne jest, aby znać wszystkie wymagania.
Poszukiwanie pomocy prawnika jest bardzo pomocne. Prawnik pomoże wybrać najlepszą drogę i przeprowadzi cały proces.
Wniosek jest taki, że walka o zaniżone odszkodowanie wymaga przygotowania, umiejętności negocjacyjnych i czasami pomocy prawnika. Dzięki temu można lepiej chronić swoje prawa i osiągnąć lepsze rozwiązanie.
Wpływ roszczenia na przyszłe składki ubezpieczeniowe
Złożenie roszczenia może zmienić Twoje przyszłe składki ubezpieczeniowe. Ważne jest zrozumienie, jak to wpłynie na koszty ubezpieczenia.
Jakie zmiany mogą wystąpić?
Zgłoszenie roszczenia może zmienić Twoje przyszłe składki. Może to oznaczać kilka rzeczy:
- Zwiększenie składki: Ubezpieczyciele mogą podnieść składki dla osób z roszczeniami, widząc je jako większe ryzyko.
- Warunki polisy: Twoja polisa może ulec zmianie, z wyższymi odbitkami lub ograniczeniami w ochronie.
- Kwota odszkodowania: Wysokość odszkodowania może wpłynąć na Twoje przyszłe składki. Wysokie roszczenia mogą prowadzić do wyższych składek.
Dlaczego warto monitorować swoje składki?
Monitorowanie składek po roszczeniu jest ważne. Pozwala to śledzić zmiany i odpowiednio reagować. Wybór warsztatu naprawczego może wpłynąć na wysokość odszkodowania i Twoje przyszłe składki.
Aby uniknąć niespodzianek, zalecamy:
- Regularne sprawdzanie warunków polisy i porównywanie ofert ubezpieczeniowych.
- Określanie, czy roszczenie jest opłacalne, biorąc pod uwagę potencjalne zmiany w składkach.
- Współpraca z prawnikiem lub doradcą ubezpieczeniowym, aby zrozumieć konsekwencje decyzji.
Rozumienie wpływu roszczenia na przyszłe składki pozwala na świadome podejmowanie decyzji dotyczących polisy ubezpieczeniowej.
Odszkodowania a przyznanie zasiłku chorobowego
Współpraca między odszkodowaniem a zasiłkiem chorobowym jest skomplikowana. Ważne jest zrozumienie, jak te dwa rodzaje wsparcia współgrają ze sobą. Jeśli ktoś doznaje urazu lub choroby w wyniku wypadku, może mieć prawo do obu form wsparcia. Jednak proces uzyskania tych świadczeń i ich relacje z sobą jest skomplikowany.
Zasady koordynacji świadczeń
Koordynacja odszkodowań i zasiłków chorobowych polega na zapewnieniu, że osoba otrzymuje sprawiedliwe wsparcie. Przy tym kluczowe jest unikanie nadmiernego otrzymywania świadczeń, co mogłoby prowadzić do problemów prawnych i finansowych. W celu osiągnięcia tego, władze i firmy ubezpieczeniowe wymieniają informacje. To pozwala sprawdzić status roszczeń i świadczeń. Proces ten wymaga dokładnej dokumentacji i przejrzystości, aby wszystkie strony były świadome, co otrzymują.
Jakie prawa nam przysługują?
Mamy pewne prawa, które są chronione przez prawo. Mogą to być prawa do sprawiedliwego odszkodowania za szkody, prawo do zasiłku chorobowego w przypadku niezdolności do pracy, a także prawo do odwołania się od decyzji dotyczących naszych świadczeń.
- Prawo do informacji o naszych roszczeniach i świadczeniach.
- Prawo do wsparcia prawnego, jeśli mamy problemy z uzyskaniem naszych świadczeń.
- Prawo do odwołania się od decyzji firm ubezpieczeniowych lub władz.
Zrozumienie tych praw i ich koordynacji jest kluczowe. Pozwala to lepiej zrozumieć skomplikowany świat odszkodowań i zasiłków chorobowych. Dzięki temu możemy lepiej bronić naszych praw i otrzymać wsparcie, do którego mamy prawo.
Przykłady sytuacji zaniżonego odszkodowania
Przykłady pokazują, jak ważne jest znać swoje prawa. Pokazują też, jak ważne jest, aby wiedzieć, co robić, gdy otrzymasz niskie odszkodowanie. Oto kilka przykładów, które ilustrują ten problem.
Historia przypadków
Często ubezpieczyciele nie pokrywają wszystkich kosztów naprawy. Na przykład, jeśli pojazd potrzebuje wymiany części, ale ubezpieczyciel uważa, że wystarczy naprawa, otrzymasz niższe odszkodowanie.
W innym przypadku, niewłaściwa dokumentacja może prowadzić do zaniżenia odszkodowania. Jeśli poszkodowany nie dostarczy wszystkich wymaganych dokumentów, ubezpieczyciel może zmniejszyć kwotę odszkodowania.
Kluczowe nauki na przyszłość
Analizując te przypadki, można wyciągnąć ważne wnioski. Po pierwsze, ważne jest staranne udokumentowanie szkody i dostarczenie wszystkich niezbędnych dokumentów.
Po drugie, poszkodowani powinni być świadomi swoich praw i nie bać się negocjować z ubezpieczycielem, jeśli uważają, że odszkodowanie jest zbyt niskie.
- Zawsze dokumentuj szkodę za pomocą zdjęć i szczegółowych opisów.
- Upewnij się, że masz wszystkie niezbędne dokumenty przed złożeniem wniosku.
- Nie bój się negocjować z ubezpieczycielem, jeśli uważasz, że odszkodowanie jest zbyt niskie.
Kiedy warto skorzystać z pomocy prawnej?
W niektórych sytuacjach warto zasięgnąć porady prawnika. To szczególnie ważne, gdy otrzymujemy niskie odszkodowanie lub procedury są skomplikowane. Prawnik może pomóc w uzyskaniu sprawiedliwego odszkodowania.
Znaki, które powinny nas zaniepokoić
Jeśli ubezpieczyciel odmawia rozpatrzenia roszczenia lub zaniża odszkodowanie, warto szukać pomocy. Może to być sygnał, że potrzebujemy specjalisty ds. odszkodowań komunikacyjnych. Niejasne procedury lub niezrozumiałe decyzje ubezpieczyciela również mogą być sygnałem do działania.
Zasady wyboru prawnika
Wybór prawnika specjalizującego się w odszkodowaniach jest ważny. Szukajmy prawników z doświadczeniem w tej dziedzinie. Powinni oferować jasne warunki współpracy. Dzięki temu możemy skuteczniej walczyć o nasze prawa i uzyskać lepsze odszkodowanie.
FAQ
Co to jest odszkodowanie komunikacyjne?
Jakie dokumenty są potrzebne do uzyskania odszkodowania?
Jak oblicza się wysokość odszkodowania?
Co zrobić, jeśli ubezpieczyciel zaniża odszkodowanie?
Jak uniknąć błędów we wniosku o odszkodowanie?
Czy zgłoszenie roszczenia może wpłynąć na przyszłe składki ubezpieczeniowe?
Kiedy warto skorzystać z pomocy prawnej?
Jak wybrać prawnika specjalizującego się w odszkodowaniach?
Czy kwota odszkodowania może być powiązana z wyborem warsztatu naprawczego?
Jakie prawa przysługują nam w przypadku przyznania zasiłku chorobowego?
Wycena szkody: samodzielnie czy z rzeczoznawcą MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |
📷 Zgłoś szkodę przez WhatsApp — wstępna ocena na podstawie zdjęć