Wypadki na autostradach i w miastach wymagają szybkiego działania. Każda szkoda rzeczowa podlega naprawieniu. To ważne dla ochrony praw każdego uczestnika ruchu. § 7 StVG określa zasady odpowiedzialności za kolizje.
Chcemy pomóc w dochodzeniu roszczeń po zdarzeniach drogowych. Warto pamiętać, że naprawa musi przywrócić stan sprzed szkody. To dokumentuje pełny zakres szkody. Profesjonalne podejście pomaga uniknąć błędów i stresu.
Współpraca z ekspertami i dokładna dokumentacja to klucz do sukcesu. Zrozumienie niemieckiego prawa czyni każdego kierowcę bezpieczniejszym. Zapraszamy do lektury, która pomoże przejść przez ten proces krok po kroku.
Kluczowe wnioski
- Podstawą odpowiedzialności za kolizje w Niemczech jest § 7 StVG.
- Każda szkoda rzeczowa podlega naprawieniu w sposób przywracający stan sprzed zdarzenia.
- Właściwa dokumentacja techniczna jest niezbędna do uzyskania pełnego odszkodowania.
- Warto korzystać z pomocy niezależnych rzeczoznawców w procesie likwidacji.
- Zasada pełnej rekompensaty chroni majątek poszkodowanego przed stratami.
Wprowadzenie do szkód rzeczowych w prawie niemieckim
W Niemczech każda szkoda rzeczowa podlega naprawieniu zgodnie z jasnymi przepisami. Jako uczestnicy ruchu drogowego, często nie zdajemy sobie sprawy z naszych praw i obowiązków. Zrozumienie tych regulacji jest kluczowe dla ochrony własnego majątku.
Czym jest szkoda rzeczowa?
Szkoda rzeczowa to uszkodzenia lub zniszczenia mienia w wyniku zdarzenia drogowego. Obejmuje to uszkodzenia karoserii, zniszczenie bagażu czy elementów infrastruktury drogowej. Warto pamiętać, że prawo chroni właściciela przed stratami finansowymi wynikającymi z cudzego błędu.
Znaczenie § 7 StVG
§ 7 StVG to fundament ochrony poszkodowanych. Zgodnie z nim, posiadacz pojazdu odpowiada za szkody powstałe w związku z ruchem drogowym. Ten przepis jest kluczowy dla każdego kierowcy w Niemczech.
Stosowanie § 7 ustawy o ruchu drogowym ułatwia dochodzenie roszczeń. Nie trzeba udowadniać winy kierującego. Nasz kodeks drogowy dąży do tego, aby poszkodowany otrzymał pełną rekompensatę.
Zasady odpowiedzialności za szkodę
Odpowiedzialność za szkodę opiera się na kilku zasadach. Poniższa tabela przedstawia główne aspekty, które wpływają na proces naprawienia szkody.
| Rodzaj odpowiedzialności | Podstawa prawna | Główna cecha |
|---|---|---|
| Odpowiedzialność na zasadzie ryzyka | § 7 ustawy o ruchu drogowym | Niezależna od winy |
| Odpowiedzialność na zasadzie winy | BGB (Kodeks cywilny) | Wymaga udowodnienia błędu |
| Szkoda rzeczowa | StVG / BGB | Naprawa lub odszkodowanie |
Zrozumienie tych mechanizmów pozwala lepiej przygotować się na nieprzewidziane sytuacje na drodze. Pamiętajmy, że każda szkoda rzeczowa podlega naprawieniu, o ile zachowamy odpowiednie procedury zgłoszeniowe.
Kluczowe aspekty obowiązku naprawienia szkody
Chcemy wyjaśnić, kto musi naprawić pojazd po wypadku. Szkoda majątkowa jest ważna dla wszystkich zaangażowanych w sprawę.
Kto jest odpowiedzialny za naprawę?
Zgodnie z prawem, za naprawę odpowiada sprawca i jego ubezpieczyciel OC. To wynika z § 7 ustawy o ruchu drogowym.
Ubezpieczyciel finansuje naprawę. Warto pamiętać, że odpowiedzialność zależy od posiadania pojazdu.
Jakie są rodzaje szkód do naprawienia?
Naprawa może być poprzez przywrócenie stanu sprzed wypadku lub płatność pieniędzy. Wybór zależy od stopnia uszkodzeń.
Poszkodowany może zgłaszać różne roszczenia majątkowe. To obejmuje koszty naprawy i utratę wartości pojazdu.
Terminy związane z roszczeniami
Wymagane jest zgłoszenie roszczeń w określonym czasie. Roszczenia majątkowe muszą być zgłoszone, by nie stracić prawa do odszkodowania.
Niedotrzymanie terminów może oznaczać utratę odszkodowania. Dlatego ważne jest, aby dokumentować szkodę majątkową od razu po zdarzeniu.
Terminowość jest kluczowa w sporach z ubezpieczycielami. Zawsze sprawdzaj status wniosków, by mieć ochronę prawną.
Proces dochodzenia roszczenia o naprawienie szkody
Każda szkoda majątkowa musi być dokładnie udokumentowana. To pozwala na szybki proces. Wiedza o etapach pomaga szybciej dostać pieniądze.
Krok po kroku: Jak rozpocząć proces?
Pierwsze kroki to zabezpieczenie miejsca zdarzenia. Następnie zgłoś to do ubezpieczyciela sprawcy. Szybkość działań jest kluczowa dla naprawy szkody.
Zwłoka może utrudnić sprawdzenie stanu rzeczy. Dlatego warto wysłać zgłoszenie pisemnie. To ważny dowód.
Wymagane dokumenty i dowody
Skuteczna naprawa potrzebuje mocnych dowodów. Ważne są oświadczenia świadków i notatka policyjna. Jeśli były obecni funkcjonariusze.
Nie zapomnij o dokładnych zdjęciach. Wysokiej jakości fotografie ułatwia ocenę uszkodzeń.
Współpraca z ubezpieczycielem
Dobre relacje z ubezpieczycielem są kluczowe. Informacje muszą być dokładne i zgodne z dowodami.
Transparentność pozwala uniknąć opóźnień. Szybkie odpowiedzi na pytania ubezpieczyciela przyspieszają naprawę szkody.
Osoby uprawnione do zgłaszania roszczeń
Określenie osób uprawnionych do otrzymania rekompensaty to klucz do skutecznego dochodzenia roszczeń. Gdy mienie ulega zniszczeniu, ważne jest dokładne określenie, kto ma prawo do naprawienia szkody.
Kto może ubiegać się o odszkodowanie?
Właściciel uszkodzonego mienia jest podstawowym uprawnionym. Ważne jest, aby pamiętać, że odszkodowanie za szkodę rzeczową przysługuje także osobom z prawem do rzeczy, na przykład użytkownikom w leasingu.
W przypadku szkód komunikacyjnych, prawo do roszczeń ma każdy, kto poniósł realną stratę majątkową. Ważne jest, aby mieć dokumentację potwierdzającą prawo własności lub korzystania z przedmiotu.
Rola poszkodowanego w procesie
Poszkodowany odgrywa aktywną rolę w likwidacji szkody. Musi udowodnić zakres zniszczeń i związek przyczynowy między zdarzeniem a szkodą.
Skuteczne dochodzenie roszczeń wymaga terminowego zgłoszenia szkody i dostarczenia dowodów. Aktywna współpraca z ubezpieczycielem przyspiesza wypłatę środków.
Ubezpieczyciele a roszczenia
Poszkodowany ma prawo dochodzić roszczeń od ubezpieczyciela sprawcy. To szybki sposób na uzyskanie rekompensaty.
Po wypłacie świadczenia, ubezpieczyciel podejmuje regres od sprawcy szkody. To standardowa procedura, która zapewnia stabilność finansową systemu.
Zrozumienie mechanizmu regres od sprawcy szkody pomaga lepiej zrozumieć relacje między stronami. Dzięki temu odszkodowanie za szkodę rzeczową staje się bardziej przewidywalne.
Przeszkody w dochodzeniu odszkodowania
Zrozumienie przeszkód w dochodzeniu odszkodowania jest kluczowe. Często roszczenia majątkowe napotykają na bariery. Te bariery wynikają z nieznajomości przepisów lub niedopatrzeń formalnych.
Naszym celem jest wskazanie najczęstszych pułapek. Dzięki temu możecie je uniknąć.
Jakie mogą wystąpić problemy?
Najczęstszym problemem jest brak wykazania bezpośredniego związku przyczynowego. Ubezpieczyciele często kwestionują, czy uszkodzenia rzeczy faktycznie wynikają z konkretnego wypadku. Brak jasnych dowodów w tym zakresie jest najprostszą drogą do otrzymania decyzji odmownej.
Kolejną kwestią jest nieadekwatność przedstawionych wycen. Jeśli argumentacja finansowa nie jest poparta rzetelnymi danymi, ubezpieczyciel ma prawo do zakwestionowania wysokości roszczenia. W takich sytuacjach roszczenia majątkowe wymagają solidnego uzasadnienia technicznego.
Błędy w dokumentacji
Błędy w kosztorysach naprawy stanowią jedną z głównych przyczyn sporów z towarzystwami ubezpieczeniowymi. Często poszkodowani przesyłają niekompletne dokumenty, co znacząco wydłuża proces likwidacji szkody. Precyzja w opisie uszkodzeń jest niezbędna, aby uniknąć zaniżenia wypłaty.
Warto pamiętać, że każdy brakujący rachunek lub niejasny opis może zostać wykorzystany przeciwko nam. Dlatego zawsze zalecamy dokładne sprawdzanie kompletności wniosku przed jego wysłaniem. Prawidłowo przygotowana dokumentacja to fundament, na którym opierają się skuteczne roszczenia majątkowe.
Ograniczenia czasowe dla roszczeń
Niezwykle istotnym aspektem są terminy przedawnienia. Jeśli przekroczy się ten termin, roszczenie staje się nieważne. W niemieckim systemie prawnym czas działa na niekorzyść osób zwlekających z podjęciem działań. Nie warto odkładać zgłoszenia szkody na później, gdyż każda zwłoka zwiększa ryzyko utraty prawa do odszkodowania.
| Rodzaj przeszkody | Możliwy skutek | Zalecane działanie |
|---|---|---|
| Brak związku przyczynowego | Odmowa wypłaty | Dokładna dokumentacja zdjęciowa |
| Błędy w kosztorysie | Zaniżenie odszkodowania | Konsultacja z rzeczoznawcą |
| Przekroczenie terminów | Przedawnienie roszczenia | Szybkie zgłoszenie szkody |
Wartość odszkodowania – jak ją ustalić?
Zrozumienie, jak obliczać odszkodowanie za szkodę rzeczową, jest bardzo ważne. Nie chodzi tu o przypadkowe liczby. Ważne są dokładne analizy stanu technicznego i aktualnej ceny na rynku.
Czynniki wpływające na wysokość odszkodowania
Wysokość odszkodowania zależy od kilku ważnych czynników. Przy zgłaszaniu roszczenia musimy je uwzględnić. Do najważniejszych należą:
- Wiek i stan techniczny pojazdu przed wypadkiem.
- Cena rynkowa samochodu w dniu wypadku.
- Koszt naprawy, bazujący na oryginalnych częściach lub ich zamiennikach.
- Utrata wartości handlowej pojazdu po naprawie.
Ocena szkody przez rzeczoznawcę
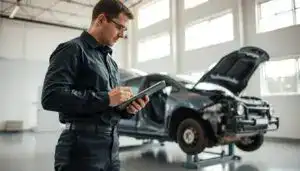
W większości przypadków potrzebna jest opinia niezależnego eksperta. Rzeczoznawca samochodowy dokładnie sprawdza pojazd. Dzięki temu ustala zakres uszkodzeń i ich związek z kolizją.
„Rzetelna wycena szkody rzeczowej stanowi fundament sprawiedliwego zadośćuczynienia w niemieckim systemie prawnym.”
Dzięki opinii eksperta, odszkodowanie za szkodę rzeczową staje się jasne i trudne do kwestionowania przez ubezpieczyciela. Ekspert bierze pod uwagę nie tylko widoczne uszkodzenia, ale także ukryte.
Przykłady wyceny szkód
Ważne jest rozróżnienie między szkodą częściową a całkowitą. Gdy szkoda jest całkowita, kluczowe jest, czy koszt naprawy przekracza 70-100% wartości pojazdu przed wypadkiem.
| Rodzaj szkody | Kryterium wyceny | Wypłata |
|---|---|---|
| Szkoda częściowa | Koszty naprawy | Rzeczywiste koszty naprawy |
| Szkoda całkowita | Koszty naprawy > 70-100% wartości | Wartość rynkowa minus wrak |
Każda sytuacja jest unikalna. Dokładne dokumentowanie stanu technicznego przed wypadkiem ułatwia uzyskanie sprawiedliwego odszkodowania.
Alternatywne metody rozwiązywania sporów
Jeśli negocjacje z ubezpieczycielem nie dają efektów, warto rozważyć mediację. To sposób na uniknięcie długich procesów sądowych. Mediator pomaga znaleźć rozwiązanie, które zadowoli obie strony.
Mediacja jako sposób na wyjście z konfliktu
Mediacja to proces, w którym neutralna osoba pomaga znaleźć wspólne rozwiązanie. W sprawach o szkody rzeczowe, mediator nie wydaje wyroku. W ten sposób obniża się poziom stresu przy dochodzeniu roszczeń.
Korzyści z mediacji w sprawach odszkodowawczych
Mediacja oszczędza czas i pieniądze. W przeciwieństwie do sądów, mediacja może zakończyć się szybko. To ważne przy skomplikowanych regresach od sprawcy szkody.
Proces jest też poufny. Strony mają większy wpływ na wynik niż w sądzie. Relacje między stronami pozostają profesjonalne.
Proces postępowania w mediacji
Cały proces zaczyna się od wyboru mediatora. Następnie odbywają się spotkania, gdzie strony przedstawiają swoje stanowisko. Mediator dba o to, by rozmowy były konstruktywne.
Jeśli strony się zgadzają, tworzy się ugoda. Po zatwierdzeniu przez sąd, ugoda ma moc prawną. Poniżej tabela pokazuje różnice między mediacją a sądem.
| Cecha | Mediacja | Proces sądowy |
|---|---|---|
| Czas trwania | Krótki (tygodnie) | Długi (miesiące/lata) |
| Koszty | Niskie | Wysokie |
| Regres od sprawcy szkody | Możliwy do ustalenia | Wymaga wyroku |
| Kontrola nad wynikiem | Wysoka | Niska |
Szkody rzeczowe a ubezpieczenie AC
Zrozumienie różnic między OC a AC pozwala lepiej zarządzać ryzykiem na drodze. Wiele osób nie wie, jak ważny jest rodzaj polisy w procesie likwidacji. Dobre przygotowanie finansowe jest kluczowe przy naprawie szkody.
Jak ubezpieczenie AC wpływa na roszczenie?
Ubezpieczenie Autocasco (AC) zmienia sytuację, gdy występuje szkoda. AC pozwala na odszkodowanie nawet, gdy to my jesteśmy sprawcami. Dzięki temu naprawa szkody jest finansowana przez ubezpieczyciela, co chroni nasz budżet.
Warto znać warunki swojej polisy. W sytuacjach spornych, warto zapoznać się z orzecznictwem sądowym. Pomaga to zrozumieć obowiązki ubezpieczyciela.
Różnice między OC a AC w kontekście naprawy
OC chroni osoby trzecie, AC chroni nasze mienie. OC jest obowiązkowe, AC dobrowolne.
| Cecha | Ubezpieczenie OC | Ubezpieczenie AC |
|---|---|---|
| Charakter | Obowiązkowe | Dobrowolne |
| Zakres ochrony | Szkody wyrządzone innym | Szkody własne i kradzież |
| Wina sprawcy | Nie obejmuje własnej winy | Obejmuje własną winę |
| Cel | Ochrona osób trzecich | Ochrona własnego pojazdu |
Czy zawsze warto mieć ubezpieczenie AC?
Decyzja o AC zależy od wartości pojazdu i stylu jazdy. Nowe samochody często wymagają AC. Starsze auta warto ocenić, czy koszt składki jest warte korzyści.
AC to inwestycja w bezpieczeństwo. Pozwala na szybką reakcję przy naprawie szkody. Świadomy wybór ochrony to najlepszy sposób na uniknięcie stresu.
Podsumowanie i wnioski
Skuteczne dochodzenie roszczeń po kolizji wymaga zrozumienia przepisów. Nasza wiedza o prawie niemieckim pomaga w zarządzaniu procesem likwidacji szkód.
Kluczowe punkty dotyczące szkód rzeczowych
Właściwa interpretacja przepisów jest kluczowa. Zapisy w kodeksie drogowym są fundamentem każdego udanego wniosku o odszkodowanie. Każda sytuacja na drodze jest inna i wymaga indywidualnego podejścia.
Najważniejsze zasady, które należy znać
Szybkie reagowanie po zdarzeniu zwiększa szanse na uzyskanie pełnej rekompensaty. Rzetelne gromadzenie dowodów i współpraca z ekspertami ułatwiają kontakt z ubezpieczycielami.
Jak zabezpieczyć swoje prawa?
Świadomość własnych uprawnień chroni majątek przed nieuzasadnionymi stratami. Regularne śledzenie zmian w przepisach pozwala na pewne poruszanie się w gąszczu procedur prawnych. Zachęcamy do dbałości o każdy szczegół podczas zgłaszania szkody.
FAQ
Na czym dokładnie polega zasada, że szkoda rzeczowa podlega naprawieniu zgodnie z § 7 StVG?
Jakie roszczenia majątkowe mogę zgłosić po wypadku w Niemczech?
Kiedy ubezpieczyciel może zastosować regres od sprawcy szkody?
Czy muszę zgadzać się na rzeczoznawcę wskazanego przez ubezpieczyciela sprawcy?
Jakie są najważniejsze terminy, których muszę pilnować, aby uzyskać odszkodowanie?
Co się dzieje w przypadku, gdy szkoda przewyższa wartość samochodu?
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |