Wypadek drogowy w Niemczech to stresujące doświadczenie. Często wiąże się z walką o sprawiedliwe odszkodowanie. Firmy ubezpieczeniowe często próbują obniżyć koszty naprawy.
Musimy pamiętać, że takie działania często są niezgodne z prawem.
Zgodnie z niemieckim kodeksem cywilnym, a konkretnie artykułem § 249 BGB, poszkodowany ma prawo do pełnej restytucji szkody. To oznacza, że sprawca musi pokryć wszystkie koszty naprawy. Ubezpieczyciel nie może arbitralnie obniżać kosztorysu.
Naszym celem jest edukacja kierowców w zakresie ich praw. Znajomość zasad prawa ubezpieczeniowego pozwala bronić się przed nieuczciwymi praktykami. W tym przewodniku pokażemy, jak sprawdzać kosztorysy i dochodzić swoich roszczeń.
Kluczowe wnioski
- § 249 BGB gwarantuje poszkodowanym pełną naprawę szkody.
- Arbitralne obniżanie kosztów naprawy przez ubezpieczycieli jest często bezprawne.
- Każda korekta kosztorysu musi posiadać rzetelne uzasadnienie techniczne.
- Poszkodowani mają prawo do wyboru własnego warsztatu naprawczego.
- Znajomość przepisów to najlepsza ochrona przed zaniżonym odszkodowaniem.
Jakie są nasze prawa jako ubezpieczonych?
Czy wiesz, że masz prawo, gdy ubezpieczyciel próbuje zmniejszyć koszty naprawy? Wiele osób nie wie, że ubezpieczyciel nie powinien ciąć części bez podstaw. § 249 BGB chroni nasze interesy w Niemczech. Poznanie tych przepisów pozwala nam skutecznie walczyć o naprawę pojazdu.
Zrozumienie § 249 BGB
Niemiecki kodeks cywilny daje nam prawo do pełnej restytucji. To oznacza, że sprawca lub jego ubezpieczyciel muszą pokryć wszystkie koszty naprawy. Nie ma miejsca na arbitralne cięcia kosztorysów, jeśli naprawa wymaga oryginalnych części.
Kluczowe zasady ochrony ubezpieczeniowej
Współczesne ubezpieczenia komunikacyjne mają zapewnić wsparcie w trudnych chwilach. Każdy kierowca ma prawo do wyboru warsztatu i dokładnej wyceny szkody. Solidna ochrona ubezpieczeniowa zapewnia, że nie zostaniemy z problemem finansowym po kolizji.
Rola ubezpieczyciela w procesie likwidacji szkód
Głównym zadaniem firmy ubezpieczeniowej jest uczciwa likwidacja szkód. Niestety, często ubezpieczenia komunikacyjne są wykorzystywane do zysków. Pamiętajmy, że ochrona ubezpieczeniowa powinna być priorytetem. Rola ubezpieczyciela to rzetelne rozliczenie kosztów naprawy zgodnie z prawem.
Kiedy można zastosować redukcję kosztów?
W jakich sytuacjach ubezpieczyciel może legalnie obniżyć wycenę naprawy pojazdu? Często czujemy się poszkodowani przez nagłe cięcia w kosztorysach. Ale istnieją określone sytuacje, w których korekta jest dopuszczalna. Ubezpieczyciel nie powinien ciąć części bez podstaw. § 249 BGB jasno określa granice odpowiedzialności, chroniąc nasze interesy.
Kryteria uzasadniające redukcję
Redukcja kosztów naprawy w ramach polisy ubezpieczenia samochodowe jest możliwa tylko wtedy, gdy są obiektywne przesłanki. Dotyczy to oczywistych błędów w wycenie lub konieczności zmiany zakresu prac serwisowych. Jeśli warsztat zaproponował wymianę części, która w rzeczywistości nadaje się do naprawy, ubezpieczyciel ma prawo zakwestionować taki wydatek.
Wszelkie działania muszą być poparte rzetelną analizą techniczną. Przepisy ubezpieczeniowe wymagają, aby każda decyzja o obniżeniu kwoty odszkodowania była w pełni uzasadniona merytorycznie. Nie może to być arbitralna decyzja podjęta w celu oszczędności firmy.
Przykłady sytuacji wymagających zmiany
Często spotykamy się z sytuacjami, w których konieczne jest wystawienie faktury korygującej. Jest ona obowiązkowa w przypadku:
- Wykrycia błędów rachunkowych w pierwotnym kosztorysie.
- Zmiany warunków transakcji po rozpoczęciu naprawy.
- Wystąpienia błędnych danych kontrahenta na dokumentach.
W takich przypadkach korekta nie jest próbą uniknięcia odpowiedzialności, lecz dbałością o poprawność dokumentacji. Transparentność w tym procesie pozwala uniknąć niepotrzebnych sporów między warsztatem a ubezpieczycielem.
Znaczenie transparentności w komunikacji
Skuteczne ubezpieczenia samochodowe opierają się na jasnej wymianie informacji. Ubezpieczyciel ma obowiązek przedstawić nam szczegółowe wyjaśnienie, dlaczego doszło do redukcji kosztów. Jeśli nie rozumiemy podstaw decyzji, mamy pełne prawo żądać wyjaśnień.
Pamiętajmy, że przepisy ubezpieczeniowe chronią nas przed nieuzasadnionymi cięciami. Ubezpieczyciel nie powinien ciąć części bez podstaw. § 249 BGB stanowi fundament, na którym budujemy nasze roszczenia. Rzetelna dokumentacja i otwarta komunikacja to klucze do sprawiedliwego rozliczenia szkody.
Kiedy redukcja kosztów jest nieuzasadniona?
Zrozumienie, kiedy redukcja kosztów jest nieuzasadniona, to pierwszy krok w ochronie Twoich interesów. Wiele osób myśli, że decyzje likwidatora są nieodwołalne. Ale ubezpieczenia komunikacyjne muszą opierać się na dokładnej wycenie, a nie na arbitralnych cięciach.
Gdy ubezpieczyciel bezpodstawnie kwestionuje ceny części oryginalnych lub zawyża stopień zużycia, narusza Twoje prawo do pełnej naprawy szkody. Takie działania często stoją w sprzeczności z obowiązującymi standardami rynkowymi.
Przykłady niewłaściwych praktyk ubezpieczycieli
Częstym zjawiskiem jest stosowanie nieuzasadnionych potrąceń za tzw. części zamienne o niższej jakości, mimo że producent zaleca użycie oryginalnych komponentów. Likwidatorzy mogą również próbować narzucać własne, zaniżone stawki za roboczogodzinę, które nie odpowiadają realiom lokalnych warsztatów.
Takie podejście ignoruje fakt, że poszkodowany ma prawo do przywrócenia pojazdu do stanu sprzed wypadku. Ignorowanie tych zasad to poważne nadużycie, które wymaga stanowczej reakcji ze strony właściciela pojazdu.
Skutki prawne nieuzasadnionych cięć
Każde działanie ubezpieczyciela musi być zgodne z prawem. Jeśli firma ubezpieczeniowa stosuje nieuzasadnione cięcia, narusza tym samym przepisy ubezpieczeniowe, które mają chronić poszkodowanego przed stratami finansowymi.
W konsekwencji, takie decyzje mogą zostać podważone w drodze odwołania lub na drodze sądowej. Poniższa tabela przedstawia różnice między dopuszczalną weryfikacją a nieuczciwą praktyką.
| Rodzaj praktyki | Uzasadniona weryfikacja | Nieuzasadnione cięcie |
|---|---|---|
| Ceny części | Weryfikacja cen rynkowych | Arbitralne narzucanie zamienników |
| Robocizna | Stawki zgodne z regionem | Zaniżanie stawek poniżej kosztów |
| Dokumentacja | Wymóg faktur i zdjęć | Odrzucanie dowodów bez analizy |
Jak zgłaszać nieprawidłowości?
Jeśli podejrzewasz, że Twoje odszkodowanie zostało niesłusznie obniżone, nie pozostawaj bierny. Pierwszym krokiem jest pisemne zakwestionowanie decyzji ubezpieczyciela, w którym wskażesz konkretne błędy w wycenie.
Warto również zgromadzić dokumentację z niezależnego warsztatu, która potwierdzi rzeczywiste koszty naprawy. Pamiętaj, że przepisy ubezpieczeniowe stoją po Twojej stronie, a transparentność w komunikacji jest kluczem do skutecznego dochodzenia swoich racji.
Proces weryfikacji roszczenia
Weryfikacja roszczeń w ubezpieczenia samochodowe wymaga dokładnych dowodów i terminów. Każdy krok ma na celu ustalenie, jakie szkody naprawi ubezpieczyciel. To pomaga nam skutecznie dochodzić naszych praw.
Etapy oceny roszczenia
Pierwszy krok to zgłoszenie zdarzenia. Następnie ubezpieczyciel analizuje dokumentację. Wtedy sprawdza pojazd, aby potwierdzić opisane uszkodzenia. To moment, kiedy tworzy się kosztorys naprawy.
Po technicznej ocenie sprawdzane są prawa. Sprawdzane są one w kontekście umowy. Po tym decyduje się o wysokości świadczenia. Ważne jest zapoznanie się z standardami likwidacji szkód.
Wymagane dokumenty i dowody
Dokumentacja wpływa na szybkość wypłat odszkodowań. Ważne są protokoły szkody, zdjęcia i kosztorysy. Od 2026 roku będą wystawiane faktury korygujące w KSeF.
„Transparentność w dokumentowaniu szkód jest fundamentem zaufania między ubezpieczonym a towarzystwem ubezpieczeniowym. Każdy brakujący dokument to potencjalne opóźnienie w procesie likwidacji.”
Terminy, o których warto pamiętać
Ubezpieczyciele mają terminy na rozpatrzenie wniosków. Ale to zależy od jakości dowodów. Poniżej tabela z kluczowymi elementami wpływającymi na proces.
| Rodzaj dokumentu | Znaczenie dla procesu | Wpływ na wypłatę |
|---|---|---|
| Protokół szkody | Wysoki | Podstawa decyzji |
| Kosztorys naprawy | Bardzo wysoki | Określa kwotę |
| Faktury za części | Średni | Weryfikacja kosztów |
Terminowe dostarczanie dowodów przyspiesza wypłaty odszkodowań. Dyscyplina w gromadzeniu dowodów to nasz klucz do sukcesu.
Jak dochodzić swoich praw?
Nasze bezpieczeństwo ubezpieczeniowe zależy od skuteczności w egzekwowaniu roszczeń. Proces ten wymaga cierpliwości i strategicznego podejścia. Każdy krok w likwidacji szkody jest ważny.
Ochrona ubezpieczeniowa nie kończy się po zgłoszeniu zdarzenia. Trwa do momentu, gdy pieniądze trafią na nasze konto.
Krok po kroku do odszkodowania
Aby walczyć o swoje, musimy działać zgodnie z planem. Oto kluczowe kroki do uzyskania odszkodowania:
- Dokładne dokumentowanie szkody za pomocą zdjęć i opisów.
- Weryfikacja kosztorysu przedstawionego przez ubezpieczyciela.
- Składanie pisemnych zastrzeżeń w przypadku zaniżenia wyceny.
- Monitorowanie terminów odpowiedzi ze strony towarzystwa.
Współpraca z prawnikiem
W sporach z dużymi korporacjami czujemy się jak Dawid. Dlatego współpraca z prawnikiem specjalizującym się w prawie ubezpieczeniowym jest kluczowa.
Profesjonalny pełnomocnik potrafi podważyć nieuzasadnione cięcia kosztów. Dzięki jego wiedzy nasze bezpieczeństwo ubezpieczeniowe staje się realne.
Rola Urzędów Ochrony Konsumentów
Jeśli nasze prawa są łamane, możemy szukać pomocy w Urzędach Ochrony Konsumentów. Są one ważnym wsparciem w walce o sprawiedliwe traktowanie przez ubezpieczycieli.
Instytucje te oferują bezpłatne porady i mediacje. Mogą przyspieszyć rozwiązanie sporu. Pamiętajmy, że ochrona ubezpieczeniowa to nasze prawo, o które warto walczyć.
Rola biegłych w procesie likwidacji szkód
Opinia biegłego to podstawa sprawiedliwego rozliczenia szkody. Gdy wycena ubezpieczyciela różni się od rzeczywistego kosztu naprawy, ekspert jest kluczowy. Jego praca pozwala na obiektywne spojrzenie na ubezpieczenia samochodowe w kontekście realnych potrzeb technicznych.
Kim jest biegły sądowy?
Biegły sądowy to osoba z dużą wiedzą techniczną. Jest powoływana do wydawania opinii w sprawach wymagających fachowej oceny. Zgodnie z prawem ubezpieczeniowym, musi być bezstronny. Jego zadaniem jest rozstrzyganie sporów w sposób transparentny, opierając się na faktach i aktualnych standardach technicznych.
Jak przygotować się do wizyty biegłego?
Do spotkania z ekspertem warto dobrze się przygotować. Zgromadźmy pełną dokumentację pojazdu, w tym historię serwisową i zdjęcia po zdarzeniu. Ważne jest, aby samochód był dostępny do oględzin w miejscu, które pozwala na dokładną weryfikację uszkodzeń.
Pamiętajmy, że dowody są naszym atutem. Im lepiej udokumentujemy stan techniczny przed i po szkodzie, tym łatwiej biegłemu będzie sporządzić rzetelny raport. Taka staranność bezpośrednio przekłada się na jakość końcowej opinii.
Wpływ opinii biegłego na decyzję ubezpieczyciela
Opinia biegłego często decyduje o dalszym przebiegu likwidacji szkody. Ubezpieczyciele rzadko kwestionują wnioski płynące z profesjonalnej ekspertyzy, o ile została ona sporządzona zgodnie z obowiązującym prawem ubezpieczeniowym. Dzięki temu proces odszkodowawczy staje się bardziej przewidywalny dla wszystkich stron.
Warto podkreślić, że rzetelna ocena techniczna chroni nas przed nieuzasadnionymi cięciami kosztów. Właściwie przygotowane ubezpieczenia samochodowe powinny gwarantować, że każda szkoda zostanie naprawiona zgodnie z najwyższymi standardami bezpieczeństwa. Obiektywizm biegłego jest gwarantem, że nasze prawa zostaną w pełni uszanowane.
Odwołanie od decyzji ubezpieczyciela
Kiedy otrzymujemy odmowę lub zaniżenie świadczenia, nie musimy się poddać. Warto pamiętać, że mamy prawo do zakwestionowania decyzji firmy ubezpieczeniowej. To ważne, gdy uważamy, że decyzja jest niesprawiedliwa.
Jak skutecznie złożyć odwołanie?
Skuteczne odwołanie wymaga dokładnego uzasadnienia. Powinno ono odnosić się do konkretnych faktów i dokumentacji szkody. Ważne jest, abyśmy podchodzili do sprawy z głową.
W naszym piśmie powinniśmy wskazać na błędy w wycenie i pominięte elementy. Te błędy mogą wpływać na wypłaty odszkodowań. Pamiętajmy, że brak potwierdzenia odbioru pisma nie zwalnia ubezpieczyciela od rozpatrzenia naszych argumentów.
Przykłady sytuacji do odwołania
Wiele sytuacji wymaga walki o nasze prawa. Najczęściej dotyczy to nieuzasadnionych potrąceń za części zamienne i błędnej oceny stopnia uszkodzenia pojazdu.
Jeśli ubezpieczyciel zastosował niekorzystne dla nas stawki, mamy prawo żądać ich weryfikacji. Poniżej znajduje się tabela z najczęstszymi powodami do składania reklamacji.
| Powód odwołania | Działanie ubezpieczyciela | Nasza argumentacja |
|---|---|---|
| Zaniżona wycena | Zastosowanie zamienników | Wymóg użycia części oryginalnych |
| Błędna stawka | Niska stawka za godzinę pracy | Średnie stawki rynkowe w regionie |
| Pominięte szkody | Ignorowanie uszkodzeń wtórnych | Dokumentacja fotograficzna i opinia |
Czas na rozpatrzenie odwołania
Terminy są bardzo ważne w procesie likwidacji szkód. Musimy je dokładnie monitorować. Zazwyczaj ubezpieczyciel ma określony czas na udzielenie odpowiedzi.
Jeśli firma nie dotrzyma terminów, warto wysłać ponaglenie. To pomoże przyspieszyć wypłaty odszkodowań. Konsekwencja w działaniu jest naszym atutem w walce z dużymi instytucjami finansowymi.
Ubezpieczenia a zmiany na rynku
Współczesne ubezpieczenia komunikacyjne muszą ciągle się zmieniać. To dlatego, że rynek gospodarczy i technologia rozwijają się szybko. Towarzystwa ubezpieczeniowe muszą więc poprawiać swoje procesy likwidacji szkód.
Jak zmiany rynkowe wpływają na ubezpieczycieli?
Koszty napraw rosną, a części zamiennych jest więcej. To wpływa na ceny ubezpieczeń. Firmy muszą znaleźć balans między zyskiem a jakością usług dla klientów.
Automatyzacja to klucz do szybszej obsługi zgłoszeń. Teraz procesy, które wcześniej trwały tygodnie, są szybsze i lepiej widoczne dla ubezpieczonych.
Nowe regulacje prawne
Regulacje dotyczące ubezpieczeń w Niemczech chronią konsumentów. Ważne jest, że nie wszystkie zmiany wymagają skomplikowanych procedur.
Podobnie jak w księgowości, gdzie zmiany formalne nie wymagają nowych plików JPK. W ubezpieczeniach niektóre aktualizacje są proste. To ułatwia zarządzanie polisami.
Jak dostosować swoje oczekiwania?
Wiedza o trendach pozwala lepiej przygotować się na drogowe zdarzenia. Regularne sprawdzanie zmian w przepisach daje przewagę w negocjacjach z ubezpieczycielem.
Zrozumienie, że rynek się zmienia, pomaga zachować spokój. Aktywne podejście do polisy to klucz do bezpieczeństwa w każdych warunkach.
Edukacja ubezpieczonych w Niemczech
Edukacja ubezpieczonych w Niemczech to podstawa naszego bezpieczeństwo ubezpieczeniowe. Wiedza o naszych prawach pomaga nam lepiej reagować na próby obniżania kosztów naprawy przez firmy ubezpieczeniowe. Dzięki tej wiedzy, nasza ochrona ubezpieczeniowa staje się prawdziwym wsparciem, a nie tylko zapisem w polisie.
Wartościowe źródła informacji
Aby podejmować świadome decyzje, musimy korzystać z wiarygodnych źródeł. Regularne odwiedzanie oficjalnych stron rządowych i stron poświęconych prawom konsumenta jest kluczowe. Tam znajdziemy aktualne interpretacje przepisów.
- BaFin (Bundesanstalt für Finanzdienstleistungsaufsicht) – nadzoruje rynek i publikuje wytyczne dla ubezpieczycieli.
- Specjalistyczne blogi prawnicze – oferują analizy konkretnych przypadków związanych z § 249 BGB.
- Publikacje branżowe – pomagają zrozumieć, jak zmieniają się standardy rynkowe.
Organizacje wspierające konsumentów
W sytuacjach spornych nie musimy działać w pojedynkę. W Niemczech działają instytucje pomagające osobom poszkodowanym w starciu z dużymi korporacjami.
Verbraucherzentrale to organizacja oferująca profesjonalne porady prawne w przystępnej cenie. Ważna jest także rola Ombudsmana ubezpieczeniowego, który rozstrzyga spory między klientem a ubezpieczycielem bezpłatnie, zapewniając bezstronne podejście.
Strategie (na)tworzenia świadomości
Najlepszą strategią przeciwdziałania nieuczciwym praktykom jest proaktywne podejście do nauki. Zachęcamy do uczestnictwa w lokalnych warsztatach i śledzenia kampanii edukacyjnych. Pomogą one zrozumieć zawiłości umów ubezpieczeniowych.
Budowanie świadomości wymaga zaangażowania. Im lepiej rozumiemy mechanizmy rządzące rynkiem, tym trudniej ubezpieczycielom narzucić nam niekorzystne warunki likwidacji szkody.
Przyszłość ubezpieczeń w kontekście prawa
Nowoczesne regulacje dotyczące ubezpieczeń zmieniają zasady gry na korzyść konsumentów. Obserwujemy wyraźny trend w stronę zwiększenia przejrzystości procesów likwidacji szkód oraz ochrony prawnej osób ubezpieczonych. Nadchodzące lata przyniosą jeszcze większą cyfryzację, która uprości komunikację z towarzystwami ubezpieczeniowymi.
Możliwe zmiany w przepisach
W najbliższym czasie spodziewamy się, że przepisy ubezpieczeniowe będą kłaść większy nacisk na cyfrową dokumentację zdarzeń. Ustawodawca dąży do tego, aby każdy etap likwidacji szkody był w pełni zrozumiały dla klienta. Dzięki temu unikniemy niejasnych cięć kosztów, które często wynikają z braku odpowiedniej komunikacji.
Oczekujemy wprowadzenia nowych standardów, które wymuszą na ubezpieczycielach:
- Pełną transparentność w wycenie części zamiennych.
- Szybsze udostępnianie dokumentacji technicznej klientom.
- Automatyczne powiadomienia o zmianach w statusie roszczenia.
Prognozy dotyczące rynku ubezpieczeń
Prognozujemy, że rola technologii w nadzorowaniu zgodności działań ubezpieczycieli z prawem będzie stale rosła. Inteligentne systemy pozwolą na szybszą weryfikację, czy przepisy ubezpieczeniowe są stosowane zgodnie z literą prawa. To z kolei ograniczy liczbę sporów sądowych, które obecnie obciążają system.
Warto zauważyć, że rynek staje się bardziej konkurencyjny dzięki innowacjom. Firmy, które nie dostosują się do nowych wymogów, mogą stracić zaufanie klientów. Transparentność stanie się głównym atutem, który będzie przyciągał świadomych ubezpieczonych.
Jak monitorować zmiany prawne?
Aby być na bieżąco z tym, jak ewoluują regulacje dotyczące ubezpieczeń, warto korzystać z wiarygodnych źródeł. Rekomendujemy regularne sprawdzanie oficjalnych komunikatów organów nadzorczych oraz portali konsumenckich. Dzięki temu zyskacie pewność, że Wasze roszczenia są rozpatrywane zgodnie z aktualnym stanem prawnym.
Pamiętajcie o następujących krokach:
- Subskrypcja newsletterów organizacji chroniących prawa konsumentów.
- Śledzenie zmian w orzecznictwie sądowym dotyczącym szkód komunikacyjnych.
- Konsultacje z ekspertami w przypadku wątpliwości co do nowych regulacji.
Zakończenie – nasze wspólne działania
Wspólnie zmieniamy ubezpieczenia na lepsze. Każdy z nas może pomóc. Dzięki naszej pracy, firmy ubezpieczeniowe w Niemczech mogą lepiej służyć klientom.
Wspierajmy transparentność w branży
Transparentność to podstawa zaufania między ubezpieczycielem a klientem. Wypłaty odszkodowań muszą być jasne i zrozumiałe. Nie powinny dawać przyczyn do wątpliwości.
Popierając otwartą komunikację, zmuszamy firmy do większej odpowiedzialności. Każdy przypadek, w którym domagamy się wyjaśnień, zbliża nas do etycznego rynku.
Zmieniajmy normy dla lepszej przyszłości
Zmiana norm to długi proces. Ale jest to konieczne. Kiedy ubezpieczeni egzekwujemy swoje prawa, tworzymy nowe standardy.
Dzięki naszym działaniom, bezpieczeństwo ubezpieczeniowe staje się priorytetem. Nie tylko zapisem w umowie. Wspólnie walczymy z nieuczciwymi praktykami.
Nasza rola w poprawie systemu ubezpieczeń
Nasza rola to monitorowanie działań ubezpieczycieli. Edukacja i wymiana doświadczeń pomagają nam zrozumieć nasze prawa.
Poniżej znajdziesz tabelę z obszarami, gdzie nasze działania przynoszą korzyści.
| Działanie | Cel | Wpływ na rynek |
|---|---|---|
| Monitorowanie decyzji | Weryfikacja wycen | Większe bezpieczeństwo ubezpieczeniowe |
| Edukacja prawna | Zrozumienie § 249 BGB | Sprawiedliwe wypłaty odszkodowań |
| Zgłaszanie nieprawidłowości | Eliminacja nadużyć | Wyższe standardy obsługi |
Razem możemy zmienić system ubezpieczeń na lepszy. Pamiętajmy, nasza świadomość to nasze najpotężniejsze narzędzie.
Dodatkowe zasoby i wsparcie
Poruszanie się w świecie odszkodowań wymaga dostępu do rzetelnych informacji. Przygotowaliśmy zestawienie materiałów, które ułatwią zrozumienie regulacji dotyczących ubezpieczeń.
Warto odwiedzać portal BaFin, który nadzoruje rynek finansowy w Niemczech. Tam znajdą Państwo aktualne wytyczne dotyczące ochrony konsumentów. Prawo ubezpieczeniowe bywa zawiłe, dlatego korzystanie z oficjalnych baz wiedzy jest kluczem do sukcesu.
Przydatne źródła informacji
Strona Verbraucherzentrale oferuje porady dotyczące dochodzenia roszczeń. Eksperci pomagają osobom poszkodowanym przez nieuczciwe praktyki firm ubezpieczeniowych. Regularne śledzenie tych stron pozwala na bieżąco monitorować zmiany w przepisach.
Wsparcie organizacji konsumenckich
W sytuacjach spornych warto skontaktować się z lokalnym rzecznikiem ubezpieczonych. Instytucje takie jak Ombudsmann für Versicherungen pomagają w polubownym rozwiązywaniu konfliktów. Naszym celem jest zapewnienie narzędzi, które realnie wpływają na jakość obsługi szkód.
Najczęściej zadawane pytania
Wielu ubezpieczonych pyta o limity odpowiedzialności oraz zasady wyceny części zamiennych. Odpowiedzi opieramy na aktualnym orzecznictwie sądowym. Zachęcamy do analizy naszych materiałów, aby każda decyzja ubezpieczyciela była dla Państwa zrozumiała i przejrzysta.
FAQ
Co w praktyce oznacza zasada pełnej restytucji wynikająca z § 249 BGB?
Kiedy ubezpieczyciel ma prawo do redukcji kosztów naprawy pojazdu?
Jakie dokumenty są kluczowe w procesie weryfikacji roszczenia, aby wypłaty odszkodowań były sprawiedliwe?
Jakie kroki powinniśmy podjąć, gdy ubezpieczyciel nieuzasadnienie obniża kosztorys?
Jak zmiany na rynku ubezpieczeń komunikacyjnych wpływają na nasze prawa?
Jaką rolę w sporze z ubezpieczycielem pełni biegły sądowy?
Dlaczego transparentność w komunikacji z ubezpieczycielem jest tak istotna?
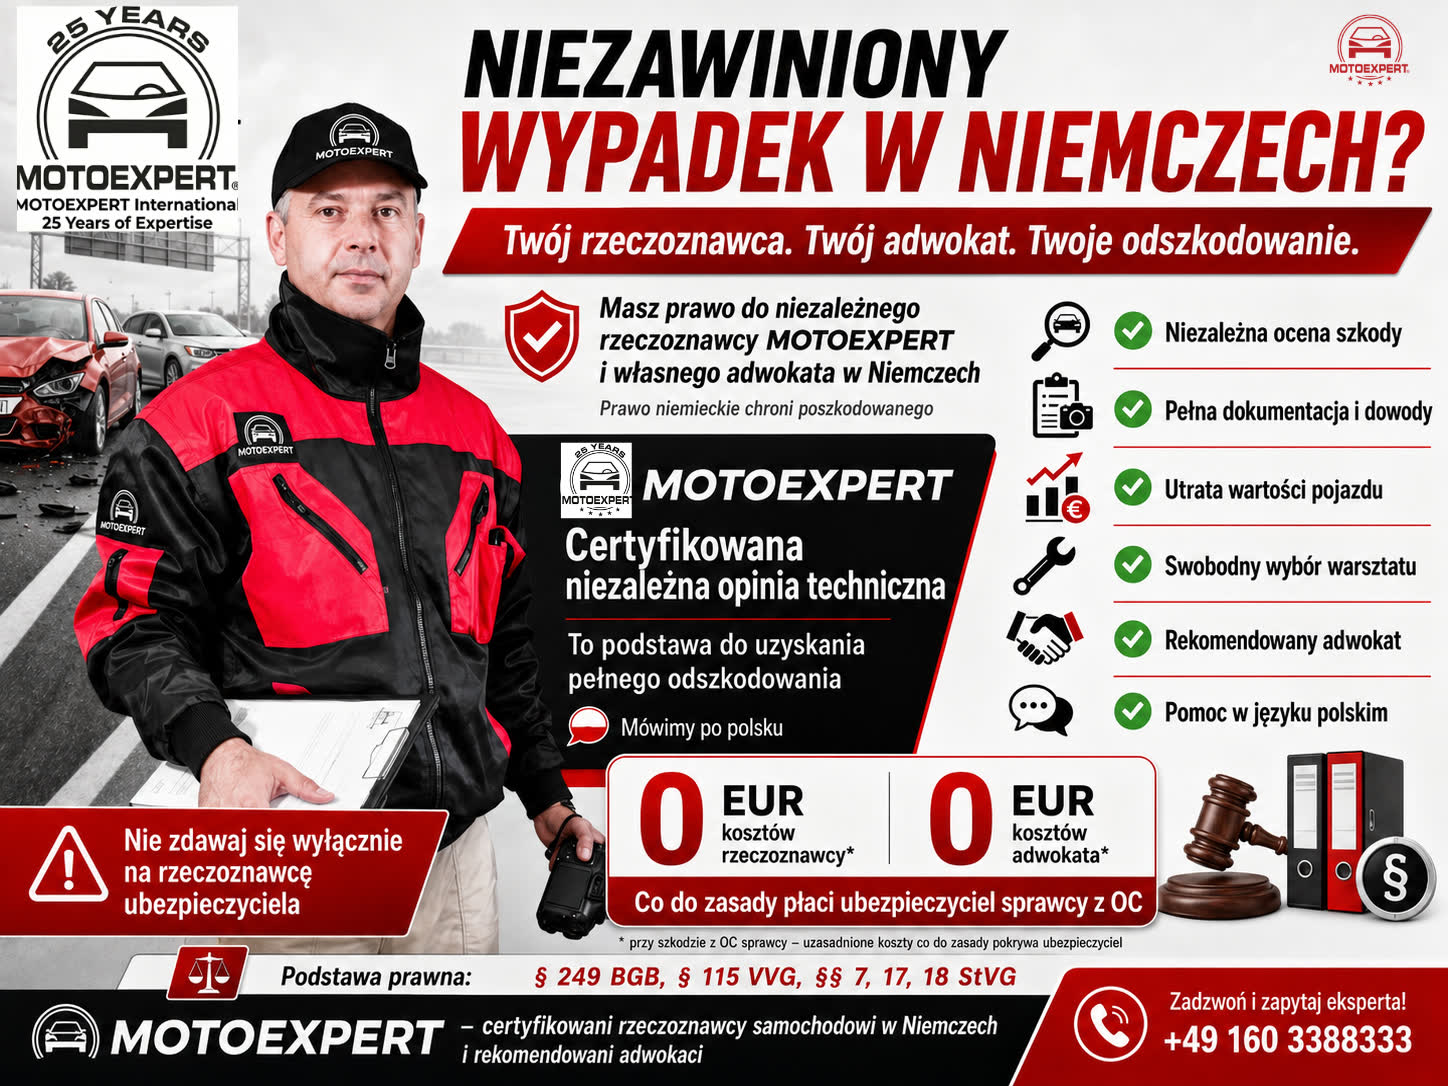
Likwidacja szkody: samodzielnie czy z MOTOEXPERT?
Porównaj, zanim ubezpieczyciel zdecyduje za Ciebie.
| ✗ Samodzielnie (kalkulator / AI ubezpieczyciela) | ✓ Z MOTOEXPERT + rekomendowany Adwokat |
|---|---|
| Wycena rzeczoznawcy ubezpieczyciela — interes płatnika, ryzyko zaniżenia | Niezależna certyfikowana opinia techniczna — pełny kosztorys wg stawek rynkowych |
| Pominięte pozycje: utrata wartości, auto zastępcze, holowanie | Komplet roszczeń: utrata wartości pojazdu, auto zastępcze, koszty dodatkowe |
| Samotne negocjacje z ubezpieczycielem, bariera językowa | Obsługa po polsku + rekomendowany Fachanwalt für Verkehrsrecht do reprezentacji prawnej |
| Sztuczna inteligencja nie stanie za Tobą w sądzie — koszt błędu ponosisz Ty | Szkoda z OC sprawcy w Niemczech przy jednoznacznej odpowiedzialności: uzasadnione koszty rzeczoznawcy co do zasady pokrywa ubezpieczyciel sprawcy (§ 249 BGB) — nie dotyczy szkód drobnych poniżej tzw. Bagatellgrenze (ok. 750 €) |